Сегодня Министерство экономики и финансов вынесло на общественное обсуждение проект реформы пенсионной системы — одного из наиболее чувствительных вопросов социальной политики. Предлагается развивать накопительную пенсионную систему, усилить связь размера пенсии с участием граждан в системе, повысить пенсионный возраст на три года — до 63 лет для мужчин и 58 лет для женщин, увеличить минимальный трудовой стаж, а также сделать взносы для самозанятых обязательными вместо добровольных. Все эти и другие предлагаемые изменения в будущем могут затронуть практически каждого жителя страны.
Толчком к обсуждению стала растущая нагрузка на бюджет. В 2025 году Пенсионный фонд собрал 56,5 трлн сумов, а потратил 76,7 трлн — разницу, 20,2 трлн сумов, покрыл республиканский бюджет, а это больше четверти всех расходов фонда.
Одновременно на одного пенсионера в стране приходится всего два официально работающих человека, регулярно платящих социальный налог, — против трех в Казахстане и Кыргызстане. Сегодня в Узбекистане насчитывается свыше 4,3 млн получателей пенсий — больше 11% населения, и это число продолжает расти.
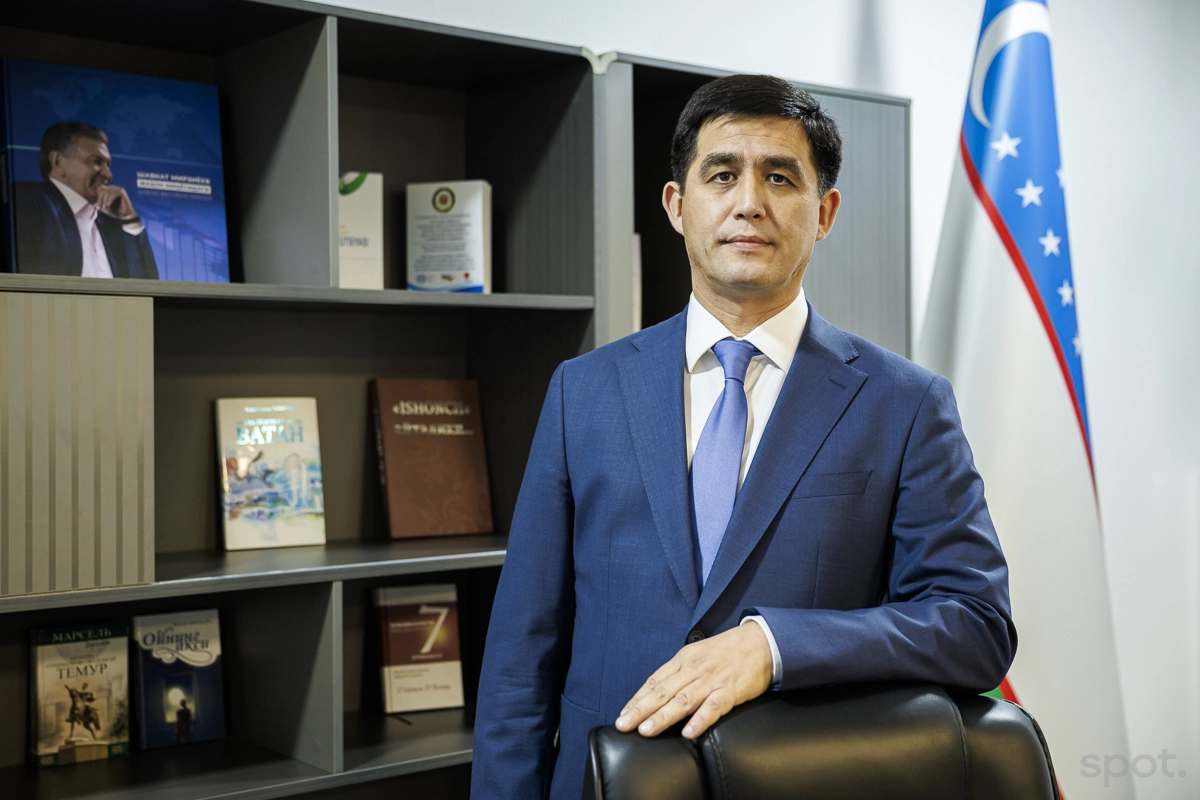
Исполнительный директор Внебюджетного пенсионного фонда при Министерстве экономики и финансов Муродбек Атаджанов в эксклюзивном интервью Spot рассказал, что именно предлагается изменить, почему нынешняя система себя исчерпала и что уже сейчас может сделать молодой человек, чтобы не оказаться на пенсии с минимальными выплатами.
Что важно понимать сразу
Прежде чем говорить о деталях, хочу обозначить три момента, на которых строится вся дальнейшая дискуссия.
Первое: то, что сейчас обсуждается, — это предложения, а не окончательно принятые решения. Все параметры и механизмы будут обсуждаться с обществом и могут быть изменены с учетом мнения граждан, экспертов и социальных партнеров.
Второе: реформа не касается уже назначенных пенсий и ранее сформированных пенсионных прав. Они сохраняются в полном объеме — ни одна из предлагаемых мер не предусматривает уменьшения уже установленных выплат.
И третье, самое главное: наша цель — не сэкономить бюджетные деньги. Мы хотим, чтобы будущая пенсия была более справедливой и в большей степени зависела от стажа, официального дохода и личного участия человека в формировании своих пенсионных прав. Для нас также важно стимулировать официальную занятость.
Фото: Евгений Сорочин / Spot
Что предлагается изменить
В первую очередь мы планируем стимулировать добровольное накопление пенсии граждан с поддержкой государства.
Отдельный блок предложений касается самозанятых и неработающих членов семей. Взносы для самозанятых мы предлагаем сделать обязательными, но не увеличивать их сумму — взамен человек дополнительно получит право на больничные и декретные выплаты, которых сегодня у него нет. Кроме того, появится возможность платить взносы за неработающих родственников — не только за супруга, как сейчас, но и за взрослых детей или родителей, которые заняты домашним хозяйством.
Еще одно из предложений — повышение пенсионного возраста: с 2028 года мы предлагаем поднимать его на три месяца в год, чтобы к 2039 году мужчины выходили на пенсию в 63 года вместо 60, а женщины — в 58 вместо 55. Параллельно с этим предлагается поднять минимальный стаж, необходимый для назначения пенсии, — с 7 до 15 лет, тоже постепенно, к 2034 году.
И наконец, две правки касаются самой формулы расчета пенсии: мы предлагаем поднять потолок зарплаты, учитываемой при расчете, с нынешних 6 до 6,6 млн сумов, а также расширить период, за который учитывается зарплата, — с 5 до 20 лет. Это в первую очередь на руку тем, чей доход к пенсии снижается, а не растёт. Теперь расскажу подробнее про каждое из этих предложений.
Повышение пенсионного возраста
Пенсионный возраст в Узбекистане не менялся с 1993 года. При этом действующие параметры — 60 лет для мужчин и 55 лет для женщин — сформировались еще в советский период: соответствующие нормы были закреплены для рабочих и служащих в 1956 году, а их основа восходит к законодательству 1964 года.
За это время продолжительность жизни выросла заметно: у мужчин — примерно с 65 до 73 лет, у женщин — с 70 до 77. Соответственно выросла и продолжительность получения пенсии: у мужчин — с 5 до 13 лет, у женщин — с 15 до 22 лет. При этом наш пенсионный возраст остаётся одним из самых низких в регионе — даже Туркменистан уже поднял его до 62 лет.
Мы предлагаем с 2028 года повышать пенсионный возраст на три месяца ежегодно. К 2039 году мужчины будут выходить на пенсию в 63 года, женщины — в 58. Параллельно предлагается поднять и возраст назначения пособия для тех, у кого нет минимального стажа: мужчинам — с 65 до 68 лет, женщинам — с 60 до 63. А с 2027 года мы предлагаем отменить право женщин со стажем 20 лет выходить на пенсию на год раньше — в 54.
Фото: Евгений Сорочин / Spot
Темп в три месяца в год выбран не случайно: более резкое повышение было бы слишком жестким для тех, кто уже строит личные планы, а более медленное почти не повлияло бы на устойчивость системы. При таком темпе полное повышение на три года растягивается на 12 лет: в первый год человек выходит на пенсию позже всего на три месяца, во второй — на полгода. А начало реформы именно в 2028-м, а не в 2027-м, — это своего рода подготовительный период: у людей, которым скоро выходить на пенсию, уже есть свои планы, и мы даем на подготовку около полутора лет — именно такой запас времени обычно используют перед подобными изменениями и в других странах.
В первую очередь изменения коснутся мужчин 1968 года рождения и женщин 1973 года — тех, кто по нынешним правилам должен был выйти на пенсию в 2028-м. Например, женщина 1973 года рождения в первый год перехода выйдет на пенсию в 55 лет и 3 месяца — точная дата зависит от месяца рождения. Уже назначенные пенсии и те, кто вышел на пенсию до начала перехода, новые параметры не затрагивают.
Отдельно скажу про страх, что человек просто не доживет до пенсии по новым правилам. Он обоснован, и одной фразой «люди стали жить дольше» на него не ответишь. Но даже после повышения возраста мужчины в среднем будут получать пенсию около 11 лет после 63, а женщины — около 20,4 года после 58. При этом требование для полной пенсии не меняется — 25 лет для мужчин и 20 для женщин. Повышение возраста обязательно должно сопровождаться четкими правилами для тех, кто занят на тяжелых и вредных работах, и безработных предпенсионного возраста — льготный порядок для них должен сохраниться в любом случае.
Для тех, кто уже приближается к пенсии, мы предусмотрели ряд гарантий. Их не могут увольнять или отказывать им в приеме на работу под предлогом предпенсионного возраста. Лица, высвобожденные в связи с изменениями в технологии, организации производства и труда, сокращением объемов работ, повлекших изменение численности (штата) работников или изменение характера работ, либо ликвидацией предприятия и признанные безработными, сохраняют право выйти на пенсию досрочно — за два года до общеустановленного срока.
Сохраняются все положенные налоговые, транспортные льготы и льготы по здравоохранению. А мужчины по достижении 60 лет и женщины по достижении 55 в любом случае получают право на свои накопительные пенсионные средства, независимо от того, что общий возраст выхода на пенсию изменился.
Есть и стимул для тех, кто готов добровольно поработать дольше. Если заработок человека достигает установленного предела, при отсрочке выхода на пенсию на полгода она может увеличиться примерно на 8%, а при отсрочке на год — примерно на 15%. Каждый дополнительный месяц работы включается в стаж, а за каждый полный год сверх требуемых 25 или 20 лет пенсия по-прежнему растёт на 1%. Так что здесь все индивидуально — человек сам решает, с учётом здоровья, условий работы и семейной ситуации, оформить пенсию сразу или отложить её ради более высокой пожизненной выплаты.
Добровольные накопления
Сегодня накопительная пенсионная система не очень популярна — на добровольные взносы сверх обязательных 0,1% решается не так много людей. И мне кажется, дело именно в том, что выгода не очевидна с первого взгляда. Поэтому расскажу на цифрах.
Если человек с зарплатой до 7,6 млн сумов (15 базовых величин исчисления пенсии) направляет 5% зарплаты в добровольную накопительную систему, государство доплачивает ему до 50% от этой суммы. При зарплате 5 млн сумов это выглядит так: человек отчисляет 250 тыс., государство добавляет еще 125 тыс. — итого на счет ежемесячно поступает 375 тыс.
Фото: Евгений Сорочин / Spot
Для тех, чей заработок выше этого порога, государство добавляет 1% от разницы между зарплатой и потолком в 7,6 млн — тоже на индивидуальный накопительный счет. Например, при зарплате 10 млн сумов человек направляет 5% — 500 тыс. сумов. Государство в этом случае добавляет 1% от разницы между зарплатой и потолком в 7,6 млн сумов — еще 24 тыс. сумов. Итого на индивидуальный накопительный счет ежемесячно поступает 524 тыс. сумов.
Для сравнения: обязательные 0,1% с зарплаты 5 млн сумов за 20 лет дадут в сумме всего около 3 млн сумов, а с учетом добровольных взносов, доплаты государства и инвестиционного дохода за тот же срок может накопиться порядка 126 млн — разница на порядки. Смысл этого капитала не в том, чтобы рисковать и зарабатывать, а в том, чтобы сохранить и приумножить сбережения выше уровня инфляции: сами средства будут вкладываться в экономику через государственные ценные бумаги и другие консервативные инструменты.
Также хочу сказать, что в перспективе мы готовим законодательную базу для развития корпоративных и частных накопительных пенсионных программ — ориентировочно к концу 2027 года. Это означает, что в будущем у человека появится возможность формировать пенсионные права не только через государство, но и через работодателя или частную управляющую компанию, а Пенсионный фонд не будет монополистом на этом рынке.
Минимальный стаж: с 7 до 15 лет
Сегодня минимальный стаж для назначения пенсии — 7 лет, это примерно 17% потенциального трудового периода человека, если считать с 18 до 60 лет. Отработав всего этот минимум, человек уже получает минимальную пенсию.
Мы предлагаем поднять порог с 7 до 15 лет, но не сразу, а постепенно — по одному году в год, начиная с 2027-го, чтобы выйти на 15 лет к 2034 году. Логика простая: чем дольше человек официально работает и вносит вклад в систему, тем выше в итоге будет его пенсия.
Поскольку порог растет поэтапно — в 2027 году он составит 8 лет, в 2030-м — 11, и так далее, — гражданин, которому скоро выходить на пенсию, попадает только под ту ступень, что действует именно в его год. Уже назначенные пенсии с низким стажем мы не станем пересматривать. А для тех, кто все же не наберет даже новый минимальный порог, полностью сохраняется гарантированное пособие по возрасту — оно назначается через пять лет после общеустановленного пенсионного возраста.
Фото: Евгений Сорочин / Spot
Как формируется пенсия сегодня
Чтобы дальнейшие изменения были понятны, коротко объясню, как все устроено сейчас. Для полной пенсии нужно 25 лет стажа мужчинам и 20 лет — женщинам. При расчете берется заработок за любые пять последовательных лет из последних десяти — можно выбрать период, когда зарабатывал больше. От средней величины этого заработка берется 55% — это база пенсии, и за каждый год стажа сверх необходимого начисляется еще по 1%.
Если требуемого стажа нет, а минимальный порог для назначения пенсии сегодня — 7 лет, пенсия не назначается. В таком случае может назначаться пособие по возрасту: мужчинам — с 65 лет, женщинам — с 60 лет. При семи годах это уже минимальная пенсия — сейчас она составляет 878 тыс. сумов. Кстати, по нашей статистике, самый большой зафиксированный стаж — 44 года: человек начал работать в 16 лет и вышел на пенсию в 60.
Помимо государственной, солидарной пенсии, у нас действует и накопительный уровень: обязательные 0,1% зарплаты идут на индивидуальный счет человека в «Народном банке», и любой может добровольно пополнять этот счет сверху. Здесь важно не делать неправильный вывод, что нужно выбирать одно из двух. Базовая пенсия — государственная, солидарная, а накопительная часть — это прибавка к ней. Такой многоуровневый подход, где государственная защита сочетается с личными накоплениями, используется в Дании, Австралии, Сингапуре и ряде других стран.
Сегодня средний размер пенсии по стране составляет около 1,7 млн сумов в месяц. Медианный размер — то есть уровень, ниже и выше которого получают пенсию по 50% пенсионеров, — составляет около 1,14 млн сумов. Таким образом, средняя пенсия примерно на 550 тыс. сумов, или на 48%, выше медианной. Это означает, что у значительной части пенсионеров размер выплат ниже среднего, тогда как относительно высокие пенсии отдельных групп повышают средний показатель по стране.
Также заметны и региональные различия: в городе Ташкенте средняя пенсия составляет около 2,31 млн сумов, а медианная — 2,03 млн сумов, в Навоийской области — соответственно 2,17 млн и 1,64 млн сумов.
Как изменится формула расчета пенсии
Две технические, но денежно значимые правки касаются того, как считается размер пенсии.
Первая — потолок учитываемой зарплаты. Сегодня при расчете пенсии учитывается заработок только до определенного предела — 12 базовых расчетных величин исчисления пенсии, а сама базовая величина с 1 июля составляет 504 тыс. сумов. То есть предел — чуть больше 6 млн сумов. Все, что выше, при расчете пенсии просто не учитывается: получающий 6 млн и получающий 30 млн будут получать одинаковую пенсию, хотя второй платит в фонд заметно больше. Мы предлагаем увеличить эту кратность с 12 до 13 БРВ, то есть поднять предел до 6,6 млн сумов. В среднем это увеличит размер назначаемой пенсии для тех, кого коснётся, на 277 тыс. сумов в месяц, или примерно на 8%.
Например, ведущий IT-специалист получает официальную зарплату 10 млн сумов. Сегодня из-за предела в 6 млн его пенсия составит около 3,3 млн сумов независимо от того, что реально он зарабатывает больше. После повышения предела до 6,6 млн его пенсия вырастет до порядка 3,6 млн. При этом сам предел полностью убирать мы не планируем: солидарная система по своей природе должна обеспечивать разумную базовую замену дохода, а не воспроизводить любую высокую зарплату.
Фото: Евгений Сорочин / Spot
Вторая правка — период учета зарплаты. Сейчас пенсия считается по пяти годам из последних десяти лет работы. Мы предлагаем ежегодно, начиная постепенно, расширять этот период на один год — и к 2041 году выйти на двадцатилетний период. Например, для тех, кто выходит на пенсию в 2027 году, период будет охватывать 2016−2026 годы — 11 лет, из которых для расчета будут учитываться уже 6 лет, а не 5.
Смысл в том, что сегодняшняя формула часто оказывается несправедливой. У людей разный жизненный путь: кто-то много лет получал высокую официальную зарплату, а перед выходом на пенсию она снизилась — и пенсия в итоге считается по этой более низкой базе. По нашей статистике и обращениям граждан, такой случай встречается чаще, чем обратный, поэтому расширение периода в первую очередь работает в пользу человека, а не против него.
Пример: гражданка отработала 20 лет — первые десять лет ее средний заработок составлял 5 млн сумов, следующие десять — 3 млн. По действующим правилам пенсия считается из последних пяти лет, то есть из заработка 3 млн, и составляет 1,65 млн сумов. Если же взять в расчет все 20 лет, исключив два года с самым низким заработком, средний заработок составит уже 4,1 млн, а пенсия — 2 255 000 сумов, то есть на 605 тыс. больше.
Самозанятые и неработающие члены семьи
Сегодня для самозанятых установлена ставка в размере одной базовой расчетной величины в год — сейчас это 440 тыс. сумов, — но она не обязательная. Самозанятый может оплатить ее в любое время в течение года, в том числе частями. Именно после оплаты, а не просто после регистрации как самозанятый, у человека появляется пенсионное право — год трудового стажа.
Если самозанятый платит 440 тыс. сумов в год на протяжении семи лет — а это минимальный стаж для назначения пенсии, — суммарно он вносит около 3,1 млн сумов. При семилетнем стаже назначается пенсия при неполном стаже работы, минимальный размер которой составляет 878 тыс. сумов, то есть 10,5 млн в год. Получается, что уже в первый год пенсионных выплат человек получает в 3,4 раза больше, чем заплатил за все семь лет.
Тогда почему мы все же хотим сделать эти взносы обязательными? Потому что добровольность здесь работает плохо. Если смотреть на это через призму поведенческой экономики, люди в такой модели обычно думают о сегодняшнем дне — нужно заработать, обеспечить семью, — а не о пенсии через 20−30 лет. Мысль «на пенсии что-то придумаем» подводит: когда наступает пенсионный возраст, стажа не хватает, и пенсия получается минимальной.
Статистика это подтверждает: на 1 января 2026 года у 61% граждан, которым назначена пенсия, нет требуемого стажа — 25 лет для мужчин и 20 для женщин. Одна из главных причин — то, что люди не работают официально и нерегулярно платят социальный налог, и самозанятые — одна из таких категорий.
Мы предлагаем не повышать сумму взноса, а сделать ее обязательной — те же 440 тыс. сумов в год, с сохранением права платить частями, то есть примерно по 36 тыс. в месяц. При этом самозанятые получат и что-то новое взамен: помимо стажа и пенсии, у них появится право на выплаты по временной нетрудоспособности и по беременности и родам, которых раньше не было. Часть из уплаченных 440 тыс. будет направляться в Государственный фонд социальной защиты, откуда и будут финансироваться эти пособия.
Риск, что часть самозанятых из-за обязательности уйдет в тень, действительно есть, и я не буду его отрицать. Если платеж воспринимается как дорогой, непонятный и не дающий видимого результата, часть людей постарается избежать регистрации. Поэтому обязательность может работать только вместе с несколькими условиями: минимальная и доступная сумма, возможность платить частями, отсутствие сложной отчётности и понятные права взамен — стаж, больничный и пособие по беременности и родам.
Отдельно мы предлагаем расширить круг родственников, за которых можно платить социальный взнос. Сегодня по закону супруг может платить взнос за неработающую супругу — и наоборот, но не работать в семье может не только супруг, но и совершеннолетние трудоспособные дети или родители, занятые домашним хозяйством. Поэтому мы предлагаем разрешить работающему члену семьи платить взнос и за таких родственников. Размер такого взноса привяжем к минимальной зарплате — около 152 тыс. сумов в месяц, — и таким образом можно будет сформировать до семи лет стажа для родственника, за которого платят.
Это особенно важно для тех, кто много лет провел, ухаживая за детьми, пожилыми родственниками, занимаясь домашним хозяйством: без этого механизма при выходе на пенсию их будет ждать только ее минимальный размер, а с ним появляется реальный стаж. Механизм полностью добровольный — семья сама решает, пользоваться им или нет.
Почему Пенсионный фонд в минусе
У этих изменений есть и финансовая подоплека, о которой хочу сказать отдельно. Если ничего не менять, по нашим расчетам — а это не просто прикидки, а актуарные исследования, учитывающие демографические изменения и рост числа пенсионеров, — трансферт из бюджета к 2040 году может вырасти до 91 трлн сумов, то есть до 29,3% расходов фонда. Соотношение будет только увеличиваться.
Одна из причин — соотношение работающих и пенсионеров. Экономически активное население страны — 15,7 млн человек, но регулярно платят социальный налог только 8,6 млн. Разница объясняется тем, что часть граждан находится в трудовой миграции, часть работает неформально, а часть зарегистрирована как самозанятые, но платит взносы нерегулярно либо не платит вовсе — об этом я говорил выше. Казахстан и Кыргызстан добились соотношения в три работающих на одного пенсионера за счет обеления экономики и собственных пенсионных реформ ещё в 1996—1998 годах.
Фото: Евгений Сорочин / Spot
Есть и еще один фактор, о котором редко говорят публично, — льготы по социальному налогу, которые государство предоставляет отдельным отраслям экономики для их развития. В 2025 году такими льготами воспользовались 65 тыс. предприятий, а их совокупный объем составил около 3,2 трлн сумов — это порядка 16% от прошлогоднего дефицита фонда. При этом для самого работника потерь нет: социальный налог за него платится по льготной ставке, но при расчёте пенсии ему начисляется все точно так же, как и тому, за кого платят полную ставку 12%. Получается, что права у обоих одинаковые, а поступления в фонд — разные, и разницу тогда покрывают либо другие плательщики, либо бюджет.
Я не хочу противопоставлять работников и бизнес — поддержка отдельных отраслей через налоговые льготы действительно нужна для развития экономики. Но, на мой взгляд, этот механизм нужно сделать более прозрачным, возможно, перейти к адресному финансированию таких отраслей, а не решать эту задачу за счет социального налога, который является источником дохода именно пенсионного фонда.
Давит на систему и демография: доля пенсионеров в населении превысила 11% в 2025 году и, по прогнозам, может вырасти до 15% к 2040 году, а число людей старше 65 лет за это время увеличится с 2,25 млн до 4,02 млн человек. Рост продолжительности жизни — это хороший результат, а не негативное явление сам по себе, но для пенсионной системы это означает больше получателей пенсий и более длительный период выплат.
Одна из идей, которая должна облегчить нагрузку без ущерба для граждан, — перевести на финансирование из республиканского бюджета расходы, которые фонд несет не как страховщик, а как социальный институт: начисление стажа за военную службу, учёбу и декретный отпуск, доплаты до минимального уровня пенсии.
По нашим подсчетам, в 2025 году такие расходы составили около 21 трлн сумов — сопоставимо с нынешним бюджетным трансфертом на покрытие дефицита. Для гражданина здесь абсолютно ничего не меняется: пенсию он все так же будет получать через Пенсионный фонд, меняется только бухгалтерская сторона — статья финансирования. Зато баланс самого фонда после этого будет отвечать международным нормам. Именно за счет такой реструктуризации расходов мы и ожидаем, что при принятии всех предложенных мер фонд может выйти на профицит к 2028 году.
Фото: Евгений Сорочин / Spot
Что делать уже сейчас
Что я бы посоветовал человеку, которому сегодня 20, 30 или 40 лет, чтобы он не оказался в уязвимом положении при выходе на пенсию?
Первое — работать официально и следить, чтобы зарплата отражалась полностью. Иногда часть зарплаты выплачивают неофициально, «в конверте» — в моменте это выгодно, но в будущем это прямой путь к минимальной пенсии.
Второе — периодически, хотя бы раз в год, проверять сведения о своем стаже и об уплаченных за вас социальных налогах: в системе действительно бывают пробелы, и лучше узнать о них заранее, а не в момент выхода на пенсию.
Третье — не рассчитывать только на один источник дохода в старости, то есть только на государственную, солидарную пенсию. Стоит уже сейчас задуматься о накоплениях — механизм с доплатой от государства, о котором я рассказал выше, реально выгоден.
И четвертое — заранее подумать о неработающих членах семьи. Если кто-то из близких много лет занят уходом за детьми, пожилыми родственниками или домашним хозяйством, стоит использовать законные механизмы формирования его стажа заранее, а не обнаружить отсутствие права на пенсию, когда время уже упущено.
Если сказать это одной мыслью: к своим пенсионным правам стоит относиться как к личному финансовому активу — заранее проверять, понимать и формировать его, а не вспоминать о нем в последний момент.
В завершение хочу отметить: все эти предложения — не про то, чтобы что-то у кого-то отнять. Они про то, чтобы у людей сформировался будущий капитал, чтобы социально уязвимые граждане были поддержаны, а действующие гарантии — сохранены. Изменения рассчитаны прежде всего на долгосрочную защиту пенсионных прав молодого поколения, при этом для граждан, приближающихся к пенсионному возрасту, предусматривается постепенный переходный период.
Те, кто начнет формировать свои накопления сейчас, через 20−25 лет будут иметь на руках реальный капитал — сверх государственной пенсии, которая в любом случае останется и сохранится как основа системы.