Платежный рынок Узбекистана проходит один из самых динамичных этапов развития. По данным Центрального банка, на 1 августа 2026 года в обращении находилось более 75,6 млн банковских карт, 453 тыс. платежных терминалов и более 47 тыс. банкоматов и инфокиосков. Только за первые семь месяцев 2026 года поступления через платежные терминалы превысили 387 трлн сумов.
Рост рынка поддерживают сразу несколько факторов: цифровизация финансовых сервисов, развитие банковских и финтех-продуктов, расширение платежной инфраструктуры и государственный курс на развитие цифровой экономики. На этом фоне пользователи все чаще ожидают не просто доступности платежа, а бесшовного опыта — быстрого, безопасного и понятного.
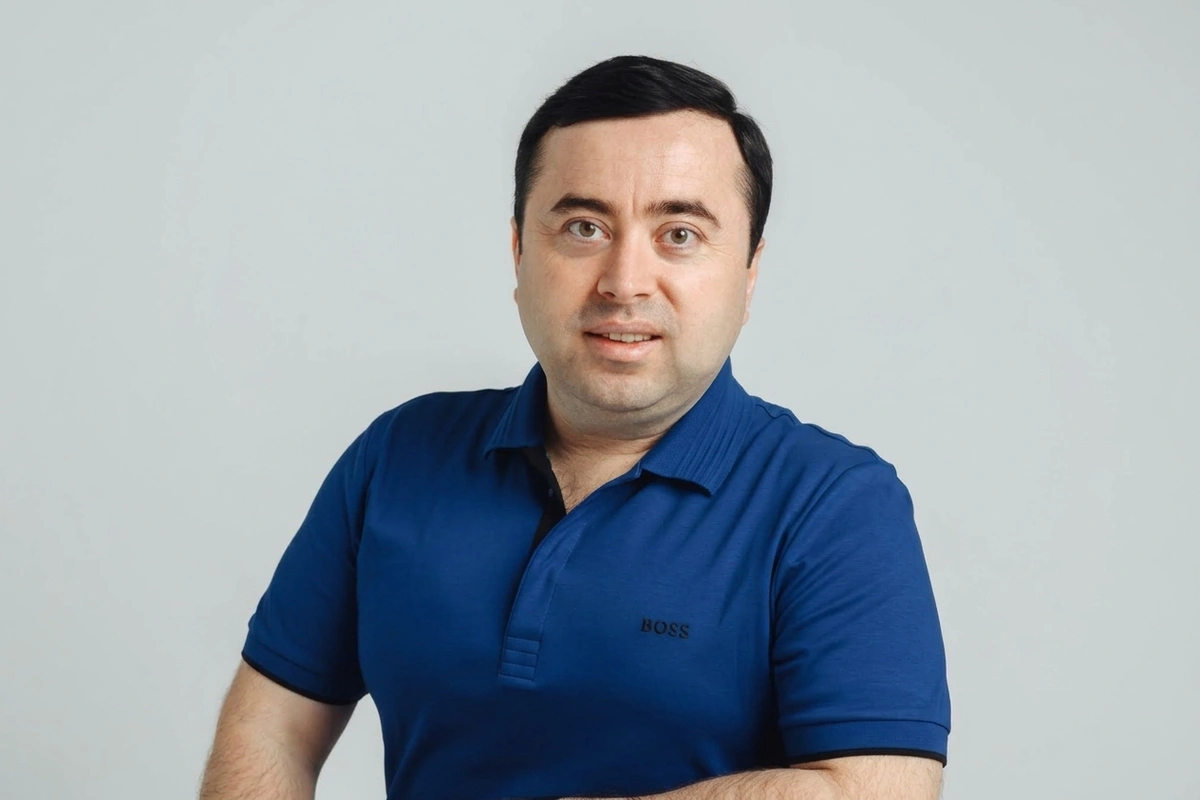
Старший директор Visa в Узбекистане Бехзод Абдурахманов рассказал о ключевых тенденциях платежного рынка, роли инноваций, развитии клиентского опыта и возможностях, которые современные цифровые решения открывают для людей, бизнеса и страны.
За время работы в Visa вы наблюдали трансформацию платежного рынка Узбекистана изнутри. Что, на ваш взгляд, изменилось наиболее заметно?
Когда я пришел в Visa шесть лет назад, я был единственным сотрудником компании в Узбекистане на тот момент. Сегодня у нас полноценный офис, сильная локальная команда и большая сеть партнеров, с которыми мы вместе развиваем платежную индустрию. Расширение команды вызвано, в том числе, трансформацией и быстрым развитием платежного рынка.
Если говорить именно о последних шести годах, одно из самых заметных изменений — насколько быстро повседневная жизнь перешла в цифровую среду. И это касается не только платежей и банковских услуг. Многие государственные услуги сегодня можно получить и оплатить онлайн — не выходя из дома и не тратя время на очереди. То, на что раньше могло уйти несколько часов, сегодня во многих случаях занимает несколько минут.
Сильно изменился и сам банковский опыт. Все больше операций, ради которых раньше нужно было идти в отделение, сегодня доступны в смартфоне: пройти удаленную идентификацию, открыть счет или карту, оплатить услуги и счета, управлять своими финансами. Банк фактически переместился в смартфон, а многие финансовые операции стали частью повседневной жизни.
Еще одно важное изменение — скорость развития самого рынка. За эти годы в Узбекистане заметно вырос и сам рынок: банки и финтех-компании стали сильнее, появилось новое поколение предпринимателей и специалистов. Конкуренция стала гораздо выше, а вместе с ней выросли и ожидания клиентов. Сегодня уже недостаточно просто предложить цифровой сервис — он должен быть быстрым, удобным, безопасным и действительно решать задачу пользователя.
Наверное, именно это для меня и есть главное изменение последних шести лет: цифровизация перестала быть отдельным направлением развития — она стала частью повседневной жизни людей.
Изменились ли платежные привычки и ожидания от финансовых сервисов у узбекистанцев?
Сегодня пользователю уже недостаточно просто иметь возможность совершить платеж. Он ожидает, что это произойдет быстро, просто и безопасно — с минимумом действий и предсказуемым результатом.
Я вижу это даже на собственном примере. Для повседневных покупок я часто вообще не достаю карту, а могу оплатить часами или смартфоном. Благодаря технологии Visa Token Service (VTS) такой способ оплаты не только удобен, но и безопасен. Данное решение уже реализовано 10 банками-партнерами Visa.
То же самое с переводами. Я регулярно пользуюсь Visa Direct — как для переводов внутри Узбекистана, так и за рубеж. Для меня это уже привычный опыт: несколько действий в приложении — и перевод отправлен. В нашей стране решение успешно внедрено 23 банками, а также доступно в мобильных приложениях Payme, Сlick и Paynet.
То, что еще несколько лет назад воспринималось как инновация — оплата часами или телефоном, быстрый перевод внутри страны или за рубеж — сегодня становится нормой. Технологии очень быстро превращаются из дополнительного удобства в базовое ожидание пользователя.
Поэтому конкуренция все больше идет не за количество функций, а за качество клиентского опыта. Лучший платеж — тот, о котором человеку практически не приходится задумываться.
Эти ожидания особенно заметны в премиальном сегменте, где конкуренция за клиента становится все выше. Что сегодня определяет ценность премиальной карты и как Visa развивает свое предложение для таких клиентов?
В премиальном сегменте особенно хорошо видно, насколько быстро растут ожидания клиентов. Ценность премиальной карты определяется не только платежными возможностями, но и экосистемой сервисов и привилегий вокруг нее — в путешествиях, ресторанах, отелях и других сценариях.
За последние годы мы вместе с банками существенно развили это направление в Узбекистане. И, на мой взгляд, сегодня премиальные карты Visa имеют одно из самых сильных наполнений на рынке — как с точки зрения международных, так и локальных привилегий, от прохода в CIP Lounge до страхования путешествий на сумму до $2,5 млн.
При этом сам сегмент становится более дифференцированным. В этом году, на глобальном уровне Visa представила Visa Infinite Private и Visa Infinite Privilege — новые уровни Visa Infinite Series для разных сегментов состоятельных клиентов, с более персонализированным сервисом и набором привилегий.
Это отражает более широкий сдвиг в премиальном сегменте. Универсального набора преимуществ уже недостаточно: разные группы клиентов по-разному путешествуют, совершают покупки и пользуются сервисами. Следующий этап — более точная сегментация и персонализация предложения вокруг реальных потребностей и образа жизни клиента.
Чем больше платежей и финансовых сервисов переходят в цифровую среду, тем важнее становится вопрос доверия. Как Visa сегодня защищает платежи и пользователей?
Безопасность — основа доверия к цифровым платежам. При этом меняется сама природа мошенничества. По мере того как платежная инфраструктура становится более защищенной, злоумышленники все чаще атакуют не систему, а человека — используют социальную инженерию и искусственный интеллект, чтобы убедить его самого совершить платеж.
Поэтому задача сегодня не просто остановить подозрительную транзакцию, а выявить риск еще до того, как она произойдет. За последние пять лет Visa инвестировала более $13 млрд в технологии и инфраструктуру для защиты платежной экосистемы. Искусственный интеллект и машинное обучение позволяют анализировать огромные объемы данных и выявлять подозрительную активность практически в режиме реального времени.
Еще один важный уровень защиты — токенизация. Вместо реальных данных карты используется уникальный цифровой токен. Именно эта технология позволяет безопасно платить смартфоном или часами, не передавая данные самой карты при каждой покупке.
Сегодня мы смотрим на безопасность шире самой транзакции. Один из последних примеров — соглашение Visa о приобретении BioCatch, одной из ведущих компаний в области поведенческого анализа и предотвращения цифрового мошенничества. Такие технологии помогают выявлять признаки мошенничества еще до того, как деньги будут отправлены.
При этом пользователь не должен замечать всю сложность системы. Он просто платит или переводит деньги, а технологии работают в фоновом режиме. Безопасность должна становиться умнее и сильнее, а платеж для человека — проще.
Мы уже говорим об искусственном интеллекте как об инструменте защиты. А если посмотреть шире — как AI меняет сам процесс выбора и покупки товаров и услуг?
Искусственный интеллект уже меняет наше поведение. Особенно хорошо это видно на примере молодого поколения — взаимодействие с AI для них становится таким же естественным, как для нашего поколения когда-то использование поисковых систем.
Сегодня AI в основном помогает искать и выбирать: сравнить товары, найти отель, подобрать авиабилет или составить маршрут. Следующий этап, который уже становится реальностью — agentic commerce, когда с разрешения пользователя AI может не только дать рекомендацию, но и выполнить часть действий за него: подобрать подходящий вариант, найти оптимальное предложение и завершить покупку.
Для платежной индустрии это принципиально новая трансформация. Если раньше платеж инициировал человек, то теперь в процессе может участвовать AI-агент. И здесь важно убедиться, что он действительно действует от имени пользователя, в рамках данных ему полномочий и на условиях, которые человек одобрил.
Visa уже развивает эту модель на практике. В рамках Visa Intelligent Commerce совместно с партнерами уже проведены сотни реальных транзакций в ходе пилотного проекта, инициированных AI-агентами. Сегодня Visa работает с партнерами по всему миру и продолжает масштабировать эту инфраструктуру на разных рынках.
Для развития agentic commerce главный вопрос — доверие. Нужно перенести в этот новый мир те же принципы, на которых строятся цифровые платежи сегодня: безопасность, контроль со стороны пользователя и защита его платежных данных.
AI может изменить сам путь к покупке, но доверие к платежу должно оставаться неизменным.
AI меняет то, как мы совершаем покупки. Но меняется и сама инфраструктура движения денег. Какую роль в этой трансформации могут сыграть stablecoins?
Это одна из самых интересных трансформаций платежной индустрии. Инновации происходят уже не только на уровне того, как человек платит, но и на уровне того, как деньги перемещаются между участниками финансовой системы.
Stablecoins могут стать дополнительной инфраструктурой для отдельных сценариев движения денег — прежде всего международных расчетов и трансграничных переводов. Visa уже работает с этой технологией на глобальном уровне, интегрируя stablecoins в существующую платежную инфраструктуру.
При этом речь не идет о замене одной финансовой системы на другую. Скорее появляются новые способы перемещения денег, которые могут работать вместе с существующей инфраструктурой и делать отдельные сценарии более эффективными.
Важно соединить инновации с масштабом, безопасностью и доверием, без которых платежная система не может работать. В конечном счете пользователю не должно быть важно, какая технология работает «под капотом». Ему важно, чтобы деньги двигались быстро, безопасно и туда, куда ему нужно.
Visa в Узбекистане работает и далеко за пределами платежной индустрии. Почему для вас важно быть частью более широких изменений, которые происходят в стране?
Быть частью рынка — это гораздо больше, чем развивать платежную инфраструктуру. В конечном счете экономика развивается благодаря людям — предпринимателям, молодым специалистам, представителям креативных индустрий. И важно создавать для них новые возможности.
В этом году мы впервые запустили в Узбекистане She’s Next вместе с Ipak Yuli Bank. Инициатива объединила более 5500 женщин из разных регионов, которые получили доступ к образовательной программе, экспертизе и возможности получить гранты на развитие бизнеса.
Еще один важный пример — Next Designer Award. В августе финал премии впервые прошел в Ташкенте, собрав молодых дизайнеров со всей Центральной Азии. Для меня это хороший показатель того, как Узбекистан становится все более заметной площадкой для развития креативных индустрий в регионе.
И, конечно, отдельная история — спорт. Этим летом сборная Узбекистана впервые сыграла на FIFA World Cup 2026. Для страны это историческое событие. Visa много лет является глобальным партнером FIFA, поэтому особенно символично быть частью этого момента, когда Узбекистан впервые вышел на мировую футбольную сцену.
Эти проекты очень разные, но их объединяет одна идея: Visa стремится быть не просто участником рынка, а долгосрочным партнером в развитии страны. Используя глобальную экспертизу, технологии и международный опыт, мы помогаем создавать новые возможности для бизнеса, потребителей и финансовой экосистемы Узбекистана.
Для меня это еще и личная история. Я родился и вырос в Узбекистане и вижу, насколько быстро меняется страна. И я рад, что Visa в Узбекистане не просто свидетель этой трансформации, а ее активный участник.
На правах рекламы.