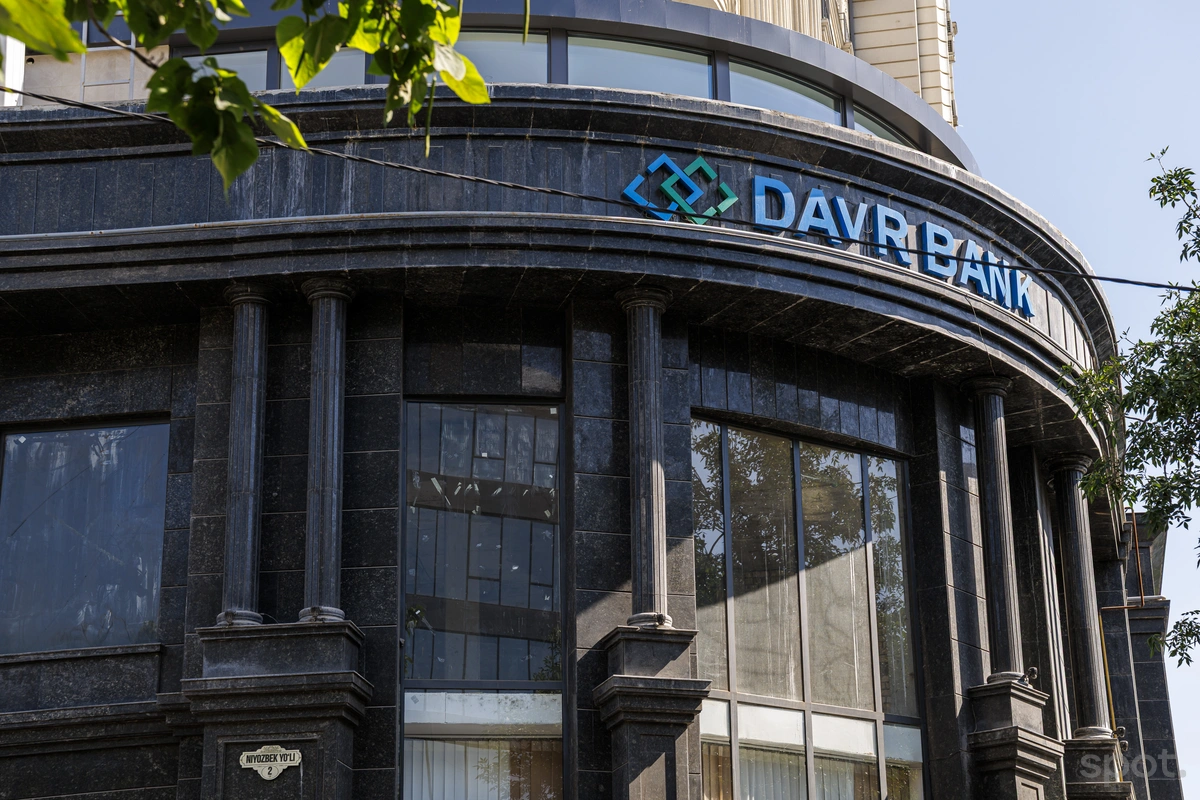
Международный банк Азербайджана (ABB) приобрел 51% акций Davr Bank за 1,646 трлн сумов — около $140 млн. Сделка состоялась 10 сентября на фондовой бирже «Тошкент». При этом еще в мае сообщалось, что ABB планирует приобрести контрольный пакет примерно за $100 млн.
Как сообщил председатель правления ABB Аббас Ибрагимов, после завершения всех официальных процедур банк начнет работать под новым брендом — ABB Davr.
Для Международного банка Азербайджана сделка стала первой крупной инвестицией за пределами Азербайджана. Для Davr Bank — это смена контролирующего акционера и появление стратегического инвестора с ресурсами для дальнейшего развития.
При этом итоговая стоимость сделки оказалась выше первоначально озвученной оценки. На фоне этого возникает вопрос, как формировалась цена банка и что именно получил ABB вместе с контрольным пакетом. Кроме финансовых показателей банка на стоимость сделки могли влиять его положение на рынке, клиентская база, лицензия и возможности дальнейшего роста.
Spot выяснил у экспертов, зачем ABB понадобился контроль над Davr Bank, как оценивают эту сделку и что приход иностранного инвестора может изменить на банковском рынке Узбекистана.
Насколько обоснована оценка
Итоговая стоимость сделки оказалась примерно на $40 млн выше суммы, о которой говорилось в начале переговоров. В мае сообщалось, что ABB планирует приобрести 51% Davr Bank примерно за $100 млн. В сентябре контрольный пакет был продан за 1,646 трлн сумов — около $140 млн.
Эксперты, опрошенные Spot, отмечают, что сравнивать эти две суммы напрямую не совсем корректно. За несколько месяцев могли измениться финансовые показатели банка, а сама сделка предусматривала покупку именно контрольного пакета. Поэтому цена 51% акций не обязательно должна рассчитываться как простая доля от стоимости всего банка.
Глава Bankers.uz Исмаил Туропов предлагает оценивать сделку через два основных показателя — P/B, то есть соотношение стоимости банка к его капиталу, и P/E — соотношение стоимости к прибыли. При итоговой цене весь Davr Bank оценивается примерно в 3,23 трлн сумов, или $273,6 млн. Это около 1,35 стоимости собственного капитала банка, который на первое полугодие 2026 года составлял 2,4 трлн сумов. Прибыль Davr Bank за 2025 год достигла 631,5 млрд сумов, и, таким образом, текущая оценка банка составляет примерно пять его годовых прибылей. Рентабельность капитала находится на уровне 28−30%.
По мнению эксперта, сочетание высокой рентабельности капитала и роста прибыли позволяет считать такую оценку близкой к справедливой.
При этом балансовая стоимость сама по себе не отражает ценность контрольного пакета. Приобретая 51% акций, покупатель получает возможность участвовать в принятии ключевых решений, определять стратегию банка и влиять на состав органов управления.
Глава юридического департамента немецкой компании RÖDL Шахрам Садуллаев отмечает, что итоговая цена могла учитывать не только финансовые показатели Davr Bank, но и результаты проверки его бизнеса перед сделкой.
«Стоимость 51% акций нельзя оценивать исключительно пропорционально стоимости всего банка. Контрольный пакет дает возможность определять стратегию банка и влиять на формирование органов управления, поэтому в его стоимости обычно учитывается премия за контроль. Кроме того, итоговая цена может зависеть от результатов финансовой и юридической проверки, качества активов и обязательств, коммерческих условий сделки, а также планов покупателя по дальнейшей капитализации и развитию банка», — отмечает Садуллаев.
Туропов оценивает саму премию за контроль примерно в $35−40 млн. Если исключить ее, стоимость 51% акций могла бы составлять около $105−110 млн. В таком случае разницу до фактических $140 млн можно рассматривать как плату не только за долю в капитале и прибыли, но и за возможность управлять банком, его клиентскую базу, лицензию, бренд и уже созданную инфраструктуру.
Для сделок на развивающихся рынках, по оценке эксперта, премия за контроль может составлять 20−40%. В случае Davr Bank ее размер находится примерно в этом диапазоне.
Еще один фактор в оценке Туропова — низкая ликвидность акций на Ташкентской фондовой бирже. По его расчету, после исключения премии за контроль и применения дисконта в 15−25% за низкую ликвидность стоимость 51% акций Davr Bank могла бы составлять около $85−100 млн.
Зачем ABB понадобился контрольный пакет
Для ABB покупка Davr Bank выходит за рамки обычной инвестиции в финансовый актив. Управляющий партнер GK&P Ёдгор Гафуров связывает сделку с более широким сближением Узбекистана и Азербайджана.
За последние несколько лет отношения двух стран прошли путь от партнерства к формализованному союзничеству. В 2023 году был создан Высший межгосударственный совет, в 2024-м стороны подписали Договор о союзнических отношениях, а в 2025 году утвердили дорожную карту сотрудничества до 2029 года. В августе 2026 года президенты двух стран подписали Договор о вечной дружбе.
На этом фоне экономические проекты стали одним из инструментов развития новых отношений. Саму сделку по Davr Bank Гафуров рассматривает как пример перехода от политических договоренностей к инвестиционному присутствию.
По его оценке, для ABB Узбекистан интересен прежде всего как крупный и быстрорастущий рынок. Покупка действующего банка позволяет не создавать бизнес с нуля, а сразу получить работающую инфраструктуру, клиентскую базу и присутствие в стране. У Davr Bank более 2 млн клиентов, 43 точки обслуживания и активы свыше $1 млрд. Банк также имеет заметное направление кредитования малого и среднего бизнеса. По данным S&P, рентабельность капитала Davr Bank в 2025 году составляла 35,6%.
«Для ABB это возможность выйти за пределы домашнего рынка и сразу получить работающий банковский бизнес. Это не проект, который нужно запускать с нуля. У Davr уже есть клиенты, инфраструктура и масштаб, позволяющие сразу работать с рынком. Для ABB это первый шаг географической экспансии», — отметил Гафуров.
Дополнительный потенциал эксперт видит в уже существующем присутствии азербайджанского бизнеса в Узбекистане. Компании с азербайджанским капиталом участвуют в проектах в энергетике, добыче драгметалла, строительстве, туризме, промышленности и сельском хозяйстве и инвестиционной деятельности. Среди них — SOCAR, AzerGold, NEQSOL, PASHA, Azerbaijan-Uzbek Investment Company и др.
Для ABB это означает потенциальную корпоративную клиентскую базу. Банк может обслуживать азербайджанские компании, которые уже работают в Узбекистане, финансировать торговые операции и сопровождать инвестиционные проекты. Отдельное направление — расчеты и торговое финансирование в рамках транспортных маршрутов через Каспийский регион и Средний коридор.
Приобретение контрольного пакета также требует отдельного согласования с регулятором. Шахрам Садуллаев напомнил, что согласно статье 22 закона «О банках и банковской деятельности», прямое или косвенное приобретение 50% и более акций банка требует предварительного разрешения Центрального банка.
«Регулятор оценивает структуру собственности покупателя, его финансовое состояние и деловую репутацию, конечных бенефициаров и возможное влияние сделки на устойчивость банка», — объясняет Садуллаев.
В случае ABB, по оценке Гафурова, важным фактором стал сам профиль покупателя. При этом долгосрочное присутствие азербайджанского капитала в Узбекистане поддерживается межгосударственными договоренностями. Поэтому Гафуров рассматривает покупателя не как финансового инвестора, который рассчитывает выйти из актива через несколько лет, а как стратегического партнера с долгосрочным интересом к рынку.
Еще одним фактором, повлиявшим на сделку, стало изменение оценки самого Davr Bank. Исмаил Туропов и Ёдгор Гафуров отмечают, что S&P Global Ratings повысило рейтинг банка с B до B+ со стабильным прогнозом. Агентство связало это в том числе со статусом Davr Bank как стратегической дочерней структуры ABB и возможной поддержкой со стороны нового собственника.
Гафуров также обращает внимание на структуру банковского рынка: по состоянию на середину 2026 года девять государственных банков контролировали более 60% его активов. На этом фоне появление крупного иностранного собственника в частном банке может иметь значение не только для самого Davr Bank, но и для усиления частного сегмента.
Что изменится на банковском рынке
Приход ABB добавляет еще одного крупного иностранного игрока в банковскую систему Узбекистана. До этого на рынке уже работали TBC, OTP, Ziraat, KDB и другие зарубежные банки и финансовые группы.
Однако влияние иностранного собственника не обязательно проявится в виде резкого снижения ставок. Стоимость кредитов по-прежнему зависит от денежно-кредитной политики Центрального банка, инфляции и стоимости фондирования.
«Сам факт появления иностранного собственника не означает, что ставки по кредитам резко снизятся. Стоимость кредитования зависит в том числе от денежно-кредитной политики ЦБ, инфляции и стоимости фондирования. Но более дешевое и длинное фондирование стратегического инвестора может постепенно усиливать конкуренцию на рынке», — говорит Туропов.
В случае Davr Bank дополнительным фактором становится повышение кредитного рейтинга. По словам главного редактора Bankers, это может облегчить доступ банка к международному финансированию и создать условия для дальнейшего роста кредитного портфеля. S&P прогнозирует рост кредитного портфеля Davr Bank на 20−25% в 2026 году и на 30−35% в 2027−2028 годах. Чистая процентная маржа, согласно приведенной Туроповым оценке, может находиться в диапазоне 10−10,3%.
На уровне всего рынка конкуренция может постепенно смещаться от стоимости денег к качеству самого банковского продукта. Иностранные игроки приносят новые технологии и подходы к управлению рисками, а клиентам становится важнее скорость принятия решений, удобство цифровых каналов и возможность получить специализированный продукт.
Туропов ожидает, что одним из главных полей конкуренции станет клиентский опыт — прежде всего цифровые сервисы и продукты для малого и среднего бизнеса.
«Наиболее заметная конкуренция будет идти за клиентский опыт: цифровые каналы, скорость принятия кредитных решений, продукты для малого и среднего бизнеса. Если клиент может быстрее получить кредит или решить вопрос через приложение, это становится конкурентным преимуществом», — говорит эксперт.
Для небольших банков усиление конкуренции может стать стимулом для поиска более четкой специализации. По мнению Туропова, участникам, которые технологически отстают и при этом не имеют выраженной ниши, придется менять бизнес-модель или рассматривать объединение с другими игроками.
При этом эффект для клиентов не обязательно будет выражаться именно в снижении стоимости услуг:
«Приход стратегического иностранного инвестора может положительно повлиять на конкуренцию, корпоративное управление, управление рисками и качество клиентского сервиса. Но снижение стоимости банковских услуг само по себе не является автоматическим результатом такой сделки — оно зависит от уровня конкуренции, стоимости фондирования и регуляторных требований», — говорит Садуллаев.
Стратегический инвестор или IPO
В августе на Ташкентской фондовой бирже возобновились торги акциями Davr Bank после 5,5 лет перерыва. Бумаги обращаются под тикером DRBK.
По словам экспертов, стратегическая продажа и IPO решают разные задачи. В первом случае банк получает конкретного собственника, который может участвовать в управлении, вкладывать капитал и передавать технологии. Публичное размещение, напротив, позволяет привлечь средства через рынок капитала, расширить круг владельцев и сформировать рыночную оценку компании.
Садуллаев отмечает, что у каждой модели есть свои преимущества и ограничения.
Исмоил Туропов отдельно обращает внимание на разницу между этими моделями с точки зрения собственника. Продажа стратегическому инвестору может обеспечить более высокую цену за счет премии за контроль и позволяет быстрее передать банку технологии, управление и доступ к финансированию. При этом концентрация собственности создает зависимость от стратегии одного крупного акционера, а сама интеграция бизнеса может сопровождаться дополнительными рисками.
IPO, напротив, помогает развивать фондовый рынок, расширять круг инвесторов и повышать прозрачность компании. Но при неглубоком и недостаточно ликвидном рынке размещение может потребовать дисконта, а государство или текущий собственник может получить меньше средств, чем при продаже стратегическому инвестору. Кроме того, публичное размещение само по себе не приносит банку нового менеджмента или технологий.
Поэтому эти две модели не обязательно должны исключать друг друга. Возможен сценарий, при котором сначала контроль получает стратегический инвестор, а затем часть оставшихся акций размещается на публичном рынке. Именно такой вариант Туропов считает возможным для Davr Bank.
«Для Davr Bank интересным вариантом может быть гибридная модель: сначала продажа контрольного пакета стратегическому инвестору, а затем размещение оставшейся доли на рынке. Это позволило бы совместить преимущества стратегического собственника и публичного рынка», — считает эксперт.
В этом случае дальнейшая стоимость акций будет зависеть уже от результатов работы банка после прихода ABB. Возобновление торгов создает для этого необходимую рыночную площадку.
«Возобновление торгов после 5,5 лет — важный момент сам по себе. Это возвращает Davr Bank на публичный рынок. В дальнейшем теоретически может быть реализована и продажа еще одной доли, например 23%, уже с учетом результатов работы банка после прихода ABB», — отмечает Туропов.