международный банкир, председатель совета директоров банка и платежной системы, управляющий партнер Senteo Inc, сооснователь консалтинга Interise Group.
Финансовый рынок Узбекистана за последние годы заметно изменился. Конкуренция усилилась, цифровые каналы стали привычной частью клиентского пути.
И для потребителя граница между классическим банком, онлайн-банком, платежным сервисом и финтех-экосистемой становится все менее заметной.
Клиент уже сравнивает не юридические формы финансовых организаций, а удобство, скорость, понятность и итоговый результат. Для него банк, платежный сервис, мобильное приложение, сайт, колл-центр и отделение — это не разные сущности, а один общий опыт взаимодействия с финансовым рынком.
Поэтому классические показатели качества обслуживания уже не дают полной картины. Важно оценивать не только то, насколько вежливо клиента встретили в отделении или насколько современно выглядит сайт. Ключевой вопрос другой: помогает ли вся система взаимодействия — офис, сайт, колл-центр, чат, мобильное приложение и сотрудники — привести клиента к понятному решению, выбору финансового партнера и оформлению продукта.
Для такой оценки мы в Interise Group использовали международную методологию Global Customer Choice Index. Индекс показывает не абстрактную удовлетворенность, а способность финансовой организации стать для клиента основным выбором: тем банком, сервисом или цифровым финансовым интерфейсом, куда клиент готов вернуться, где готов оформить продукт и через который ему удобно решать ежедневные финансовые задачи.
В 2026 году исследование в Узбекистане охватило 34 финансовые организации: банки с офлайн-сетью, онлайн-банки, платежные сервисы и цифровых финансовых игроков. Тайные покупатели совершили 336 визитов, включая 225 посещений в 74 офиса и 111 онлайн-визитов. В периметр исследования вошли не только классические банки, но и цифровые игроки — Click, Payme, Uzum Bank, TBC Bank, AnorBank, Octobank, Openbank, AVO Bank и другие участники рынка.
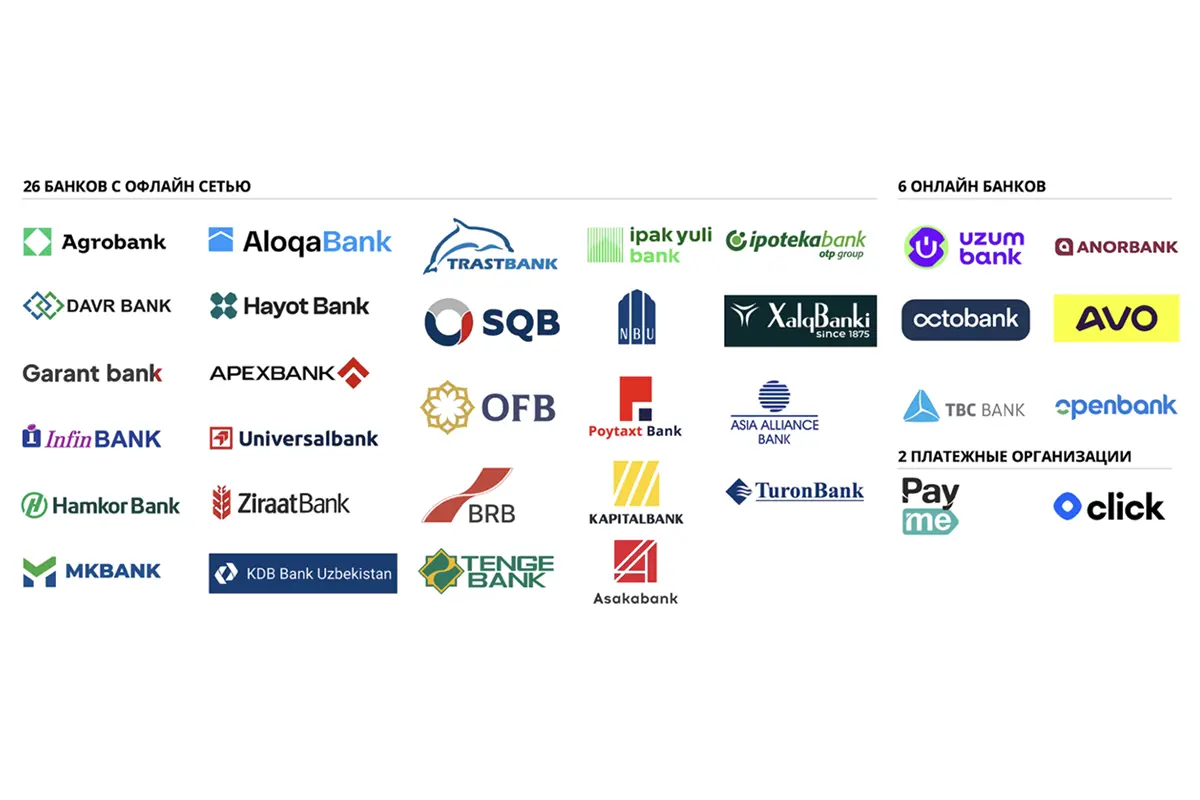
За период с 2022 года рынок Узбекистана показал позитивную динамику. Хотя методология исследований со временем становилась более требовательной, поэтому абсолютные цифры нельзя напрямую сравнивать между собой.
По итогам Global Customer Choice Index 2026 общий результат Узбекистана составил 2,92 при волатильности 1,77. Офлайн-канал получил 2,91, онлайн-каналы — 2,93.
Но что это значит? Мы смотрим на два показателя — клиентский опыт и волатильность. Волатильность важна, потому что клиентский опыт напрямую влияет на повторные покупки: чтобы клиент возвращался, нужно предоставлять стабильный сервис.
Оба показателя считаются по пятибалльной шкале, где 3 балла — нормальная средняя практика по рынку, 4 — уровень продвинутых рынков с сильной клиентоориентацией и высокой конкуренцией, а 5 — максимум. Оценку выставляет тайный покупатель — обязательно гражданин Узбекистана, который оценивает офис, сайт, чат, колл-центр и другие точки контакта.
А волатильность показывает не средний уровень сервиса, а то, насколько он стабилен. Ноль означает, что все визиты и каналы получили одинаковую оценку — сервис предсказуем. Чем волатильность выше, тем сильнее разброс: например, при волатильности 1 один визит клиента могли оценить на 4 балла, а другой — на 3. Для клиента это ощущается как непредсказуемость — сегодня хорошо, завтра хуже, — и именно такая нестабильность повышает риск, что он уйдет к другому банку или сервису.
Так вот, в 2026 общий результат 2,92 из 5 возможных баллов — при том что 3 балла считаются нормальной средней практикой по рынку. Офлайн-канал получил 2,91, онлайн-каналы — 2,93: то есть оба канала пока находятся чуть ниже отметки «норма».
На первый взгляд, офлайн и онлайн находятся почти на одном уровне. Но внутри этих цифр виден более важный вывод: рынок уже умеет создавать первое впечатление, но пока не всегда доводит клиента до финального результата.
Похожая логика видна и на более зрелых финансовых рынках: там конкуренция давно сместилась с вопроса «есть ли у банка отделение, сайт и приложение» на вопрос «может ли клиент решить свою задачу, не сталкиваясь на пути ни с одним лишним шагом или разрывом между каналами». Иными словами, важно не то, что каналов много, а то, что они работают как единая система. Поэтому качество клиентского опыта — это уже не отдельная сервисная функция банка, а часть того, как он растет и зарабатывает.
Отдельно виден разрыв между розницей и SME-сегментом, где банки целенаправленно обслуживают малый и средний бизнес (МСБ). Розничные банки получили 2,95 при волатильности 1,71, МСБ-банки — 2,84 и 1,91 соответственно. То есть сегмент бизнеса отстает и по среднему баллу, и по стабильности сервиса.
Для бизнеса это особенно чувствительно — повторные документы, ожидание, сложное открытие счета или задержки превращаются уже не просто в плохой сервис, а в прямые операционные издержки. Это важный сигнал для рынка, где почти все банки сейчас делают ставку на МСБ как на стратегическое направление.
Обслуживание офлайн есть, но его сложно масштабировать
В офлайн-канале самые сильные оценки получили окружение и обслуживание — по 3,16 из 5. Банки инвестируют во внешний вид отделений, комфорт, дизайн, зоны ожидания и культуру базового взаимодействия с клиентом. Во многих точках тайные покупатели отмечали доброжелательность сотрудников, готовность помочь и способность быстро закрывать простые запросы.
Слабым местом остается технологичность отделений — 2,55 из 5. Современное отделение уже не может быть просто физическим пространством с хорошим ремонтом и вежливым персоналом — оно должно работать как часть единого цифрового процесса.
В офлайн точке должна быть понятная навигация, стабильная электронная очередь, минимальный документооборот, быстрый переход в мобильное приложение и прозрачная передача данных между каналами.
Здесь проявляется один из главных вызовов рынка: качество сервиса пока сложно масштабировать. Сильные офисы и сотрудники уже есть, но стабильная система клиентского опыта работает не везде одинаково. Это особенно заметно в крупных сетях: чем больше точек обслуживания, тем выше риск разрыва между стандартом, процессом и реальным поведением фронт-линии.
Клиентский опыт нельзя масштабировать только через обучение сотрудников. Нужны стандарты, процессы, управленческий контроль, технологическая поддержка и единая модель поведения во всех точках сети.
Иначе клиент получает не системный сервис, а сервис, который зависит от конкретного сотрудника, конкретного офиса и времени визита.
Главная проблема — конверсия в результат
Отдельно стоит смотреть на критерий «результат и связь каналов»: именно здесь видно, превращается ли клиентский опыт в выбор банка или сервиса и в оформление продукта.
В офлайн-канале сотрудники часто успешно закрывают базовый запрос клиента, но далеко не всегда используют визит как возможность развить отношения: перевести клиента в цифровой канал, объяснить следующий шаг, предложить релевантный продукт или помочь установить приложение.
Только в 37% случаев сотрудники рассказывали клиентам о наличии мобильного приложения. Многие клиенты уходили без материалов, без помощи с установкой приложения и без понятного продолжения маршрута.
То есть отделение пока часто работает как сервисная точка, но не всегда как точка роста отношений с клиентом. Каждый визит должен не только решать текущий вопрос, но и усиливать связь клиента с экосистемой банка — через приложение, персональное предложение, понятный маршрут оформления продукта и последующее сопровождение.
Хороший сервис — это не только вежливость. Это способность довести клиента от интереса к действию, от консультации к оформлению, от разового контакта к долгосрочным отношениям.
Сильная онлайн витрина, но разорванный путь
В онлайн-каналах картина похожая. Финансовые организации Узбекистана научились делать качественные цифровые витрины. Сайты компаний набрали 3,38 из 5 по первому впечатлению и удобству. Но вот по информации о продуктах балл составил только 3,18.
Пользователи видят современный дизайн, мобильную адаптацию, логичную структуру главных страниц и понятные базовые формы. И дальше путь клиента усложняется. Важная информация по тарифам и условиям все еще может быть спрятана среди документов, в PDF форматах.
Для того чтобы совершить целевое действие клиенту иногда требуется пройти слишком много шагов. При переходе между сайтом, приложением, чатом и колл-центром теряется история действий клиента. В результате цифровой путь выглядит современно на входе, но становится менее эффективным ближе к оформлению продукта.
Самая слабая зона онлайн-опыта — «результат и связь каналов»: оценка по этому критерию составила 2,21, а волатильность — 2,06. Это один из самых важных выводов исследования: клиент может получить информацию, но не всегда может самостоятельно и бесшовно пройти путь до открытия счета, оформления продукта или завершения заявки.
Для цифрового канала это критично. Онлайн создает ценность не тогда, когда сайт хорошо выглядит, а тогда, когда клиент может без лишних барьеров дойти до результата. В противном случае цифровой канал превращается в витрину, которая привлекает внимание, но не всегда конвертирует интерес в действие.
Чаты пока уступают голосовой поддержке
Еще одна зона роста — текстовая поддержка. Критерий «чат» получил 2,77 из 5 — и это ниже оценки колл-центра. Клиенты, которые пишут в чат, жаловались на:
- долгое ожидание ответа,
- жесткие кнопочные боты,
- невозможность быстро перейти к живому оператору и
- сценарии, в которых клиент фактически ходит по кругу.
Это особенно важно для рынка, где клиенты все чаще привыкают решать вопросы в мессенджерах и цифровых каналах. Если чат не сокращает путь клиента, а усложняет его, он перестает быть инструментом сервиса и становится барьером для продаж.
При этом база для роста уже есть.
Колл-центры показывают профессионализм операторов, вежливость и способность давать точную информацию после соединения. Сайты стали визуально сильнее. Отделения стали комфортнее. Сотрудники умеют решать базовые запросы. Проблема не в отсутствии клиентского мышления, а в том, что клиентский путь пока фрагментирован.
Почему это важно именно сейчас
Узбекистан находится в важной точке развития финансового рынка. С одной стороны, продолжается рост конкуренции между банками, платежными организациями и цифровыми игроками. С другой — усиливается регуляторная и инфраструктурная повестка вокруг финтеха, цифровой финансовой инфраструктуры, инвестиций и развития компетенций рынка.
Клиентский опыт становится частью более широкой трансформации финансового сектора, а не отдельной темой маркетинга или сервиса. Чем активнее развивается цифровая инфраструктура, тем выше ожидания клиента: он уже не готов мириться с разрывом между красивой витриной, сложным процессом оформления, перегруженным меню колл-центра и отделением, которое не видит историю его предыдущих действий.
Узбекистан проходит тот же этап, который уже прошли или проходят более зрелые рынки. Сначала финансовые организации инвестируют в каналы: отделения, сайты, приложения, колл-центры, чаты. Затем становится понятно, что отдельные каналы сами по себе не создают конкурентного преимущества — оно появляется тогда, когда каналы соединены в единую систему.
Что будет дальше
Главный вывод исследования Global Customer Choice Index 2026: финансовый рынок Узбекистана уже прошел этап, когда было достаточно просто улучшать отдельные точки контакта. Теперь выигрывать будут не те, у кого отдельно хороший офис, отдельно красивый сайт и отдельно вежливый колл-центр, а те, кто умеет соединить все это в один управляемый клиентский путь.
Финтех-игроки уже сейчас меняют планку ожиданий клиента. Классические банки получили в среднем 2,91 из 5, а онлайн-банки и необанки — 3,14. Это один из сигналов того, почему именно digital-native игроки сегодня все чаще задают планку ожиданий по скорости и простоте взаимодействия.
Поэтому конкуренция идет уже не только между банками — она идет между разными моделями финансового интерфейса: отделением, приложением, платежным сервисом, необанком и экосистемой.
Для классических банков это не угроза сама по себе, а сигнал к изменению модели. Банк будущего не обязан становиться финтехом в узком смысле слова, но должен научиться работать с клиентом так же быстро, понятно и бесшовно, как лучшие цифровые сервисы. А финтеху для долгосрочной конкуренции нужно не только удобство, но и доверие, надежность, продуктовая глубина и устойчивость процессов.
Именно на стыке этих двух логик — банковской надежности и финтех-скорости — будет формироваться следующий этап рынка.
Клиент больше не мыслит категориями «офис», «сайт», «чат» или «колл-центр». Он хочет решить задачу: открыть счет, получить консультацию, оформить карту, выбрать кредит, подключить сервис, понять условия.
Если финансовая организация заставляет его заново объяснять ситуацию в каждом канале, искать информацию в разных местах и самостоятельно соединять разрозненные шаги, клиентский опыт теряет ценность.
Что делать банкам и финтеху
Для участников финансового рынка Узбекистана это создает несколько приоритетов.
Первый — снижать зависимость сервиса от человеческого фактора. Хороший клиентский опыт должен быть не исключением, а стандартом, воспроизводимым во всей сети и во всех каналах.
Второй — технологизировать отделения. Офис остается важным каналом, особенно для сложных продуктов и доверительного контакта, но должен быть встроен в цифровую архитектуру, а не существовать отдельно от нее.
Третий — развивать настоящую омниканальность. История действий клиента должна сохраняться при переходе между сайтом, приложением, чатом, колл-центром и отделением.
Четвертый — управлять конверсией, а не только сервисом. Визит, звонок или онлайн-запрос должны заканчиваться не просто ответом на вопрос, а понятным следующим шагом.
Пятый — перестраивать чаты и автоматизацию поддержки. Боты должны не водить клиента по меню, а понимать запрос, сокращать путь и быстро подключать человека там, где автоматизация не справляется.
Шестой — работать с продуктовой дифференциацией. Клиентский путь должен не только быть удобным, но и объяснять, почему клиенту стоит выбрать именно этот банк или сервис: если продуктовая ценность не очевидна, даже хороший интерфейс не всегда приводит к смене основного финансового партнера.
Мы уже научились создавать первое впечатление. Теперь ключевая задача — научиться стабильно доводить клиента до результата. Следующий этап конкуренции в Узбекистане будет определяться качеством фиджитального пути: от первого контакта до оформления продукта, от интереса — к доверию, от доверия — к выбору, от выбора — к использованию и экономическому результату.
И в этой конкуренции банки и финтех уже находятся в одном поле.