Рост безналичных платежей меняет требования не только к клиентским сервисам банков. Чем больше карточных операций проходит через банковскую инфраструктуру, тем выше нагрузка на клиринг, сверку, бухгалтерский учет, контроль расхождений и взаиморасчеты с партнерами. Этому был посвящен практический форум «Карточная инфраструктура как бизнес-фактор: скорость, затраты, рост», который Fido Biznes провел 8 октября.
Участники обсуждали, когда рост транзакций превращает клиринг из технической функции в бизнес-фактор. Отдельный блок был посвящен пилоту FB CardHub. Модуль «Клиринг» в Xalq Banki.
Когда карточная инфраструктура становится бизнес-фактором
Управляющий директор Octobank Кирилл Салахович предлагает оценивать карточную инфраструктуру от бизнес-задачи: сначала определить, какой продукт и как быстро нужно вывести на рынок, а уже под эту задачу развивать IT, процессы и инфраструктуру.
Кирилл Салахович,
управляющий директор Octobank.
«Клиринг, сверки очень важны в первую очередь для бизнеса — чтобы уметь считать расходы, доходы и понимать, продукт вообще прибыльный или нет».
Узкое место — не всегда производительность процессинга
Директор департамента транзакционных операций Octobank Шерали Абдиев отмечает, что одним из главных узких мест по мере роста объемов становится сверка и работа с исключениями.
Банк одновременно работает с HUMO, UZCARD, международными платежными системами, QR-платежами и P2P-переводами — с разными форматами файлов, расчетными циклами и временными окнами. Поэтому при увеличении количества транзакций сложность расхождений может расти быстрее самого объема операций.
Дополнительное ограничение создает архитектура внутренних систем: многие из них исторически ориентированы на пакетную обработку, тогда как клиент уже ожидает видеть операцию практически в реальном времени.
Шерали Абдиев,
директор департамента транзакционных операций Octobank.
«Для нас вопрос роста — это не только выдержит ли процессинг, но и выдержит ли бэк-офис».
Три сигнала, что инфраструктура начинает тормозить бизнес
Шерали Абдиев выделяет три сигнала, что инфраструктуру пора пересматривать:
- первый — экономика перестает масштабироваться: вместе с ростом операций приходится увеличивать штат;
- второй — замедляется вывод новых продуктов: запуск нового карточного продукта, кобренда или изменение расчетной логики требует длительных доработок;
- третий — ухудшается работа в пиковые периоды: растут задержки, отказы и клиентские жалобы.
«Если инфраструктура перестала давать эффект масштаба, ее пора менять — даже если технически она еще работает», — поделился Шерали Абдиев.
Чем больше карточный бизнес, тем меньше пространства для ручного клиринга
Наима Мирзаева, член наблюдательного совета Click, отметила: за январь-август 2026 года объем поступлений через POS в Узбекистане достиг примерно 97% от показателя всего 2025 года.
Наима Мирзаева,
член наблюдательного совета Click.
«Чем больше карточный бизнес, тем меньше банк может позволить себе ручной клиринг».
Если после автоматической обработки сотрудник все еще вынужден вручную доказывать, что расчеты сошлись, подход уже не соответствует масштабу бизнеса. За расхождением при этом может стоять клиентская проблема, зависшие средства, диспут, чарджбэк или операционный риск. Целевая модель — автоматическая сверка стандартных операций, при которой сотрудники работают прежде всего с исключениями. Абдиев называет ориентир порядка 90−95% автоматического закрытия.
Что показывает пилот Xalq Banki
Банк участвует в пилотировании FB CardHub на реальных сценариях клиринга, фактической транзакционной нагрузке HUMO и UZCARD и при участии профильных специалистов.
Средняя дневная нагрузка в рассматриваемом контуре составляет около 12,5 млн транзакций, а максимальная зафиксированная дневная — 39,5 млн. В этот пиковый день 17,7 млн операций пришлось на HUMO и 21,8 млн — на UZCARD.
Дильшода Саттарова,
директора департамента анализа клиринговых и транзитных счетов Xalq Banki.
В рамках пилота, по словам Дильшода Саттарова, на этой нагрузке было зафиксировано увеличение скорости чтения и обработки файлов в 2−2,5 раза. При этом банк подчеркивает: это промежуточный результат, а окончательная техническая оценка будет дана после завершения проекта.
Что меняет FB CardHub
FB CardHub — платформа для карточного бизнеса банка, где модуль «Клиринг» становится первым инфраструктурным компонентом.
Его задача — объединить расчеты, сверку и формирование проводок в одном автоматизированном контуре, сохранив основной бухгалтерский учет в АБС банка.
В рассматриваемой модели АБС остается основным учетным контуром, тогда как клиринг развивается в отдельной технологической среде. Это дает возможность масштабировать клиринговые процессы по мере роста транзакций, контролировать файлы и расхождения в режиме реального времени, автоматизировать сверку между источниками и снижать влияние изменений в других модулях на стабильность клиринга.
Модуль работает с операциями UZCARD, HUMO и международных карт. В основе FB CardHub — единые правила учета, интеграционный слой для АБС и процессинговых центров, мониторинг и централизованное управление конфигурацией. Новые карточные направления могут подключаться к уже созданной технологической основе без построения отдельной инфраструктуры каждый раз.
Модуль «Клиринг» автоматизирует путь операции от файла процессингового центра до проводки в АБС. Транзакционные и бухгалтерские данные сопоставляются автоматически, расхождения становятся видны сразу, а файлы могут приниматься и обрабатываться 24/7, включая выходные.
FB CardHub дает возможность банку самостоятельно управлять частью расчетной логики: задавать параметры расчетов и схемы проводок, подключать новых торговых и онлайн-партнеров и настраивать новые типы платежей без превращения каждого изменения в отдельный проект разработки.
Модуль построен на микросервисной архитектуре и масштабируется горизонтально. Система отслеживает жизненный цикл каждого файла, автоматически сверяет транзакции и бухгалтерские проводки, выявляет расхождения, поддерживает повторную обработку файлов с ошибками и блокирует дубли.
Внедрение FB CardHub не требует переноса основного банковского учета в новую систему. На время проекта модуль «Клиринг» может работать параллельно с существующим клирингом банка на тех же файлах. При готовом интеграционном контуре АБС ориентир по развертыванию составляет около 1−2 месяцев.
Еще одно преимущество FB CardHub — поэтапное развитие инфраструктуры: новые процессы, партнеры и платежные сценарии подключаются к уже созданной платформенной основе без перестройки всего контура.
Надежность, скорость или стоимость
Председатель Central Asian Fintech Association Отабек Насиров считает, что технологический партнер должен учитывать не только сегодняшние ограничения банка, но и нагрузку, с которой инфраструктура столкнется через три-пять лет, а банк — стоимость владения, совместимость и окупаемость решения.
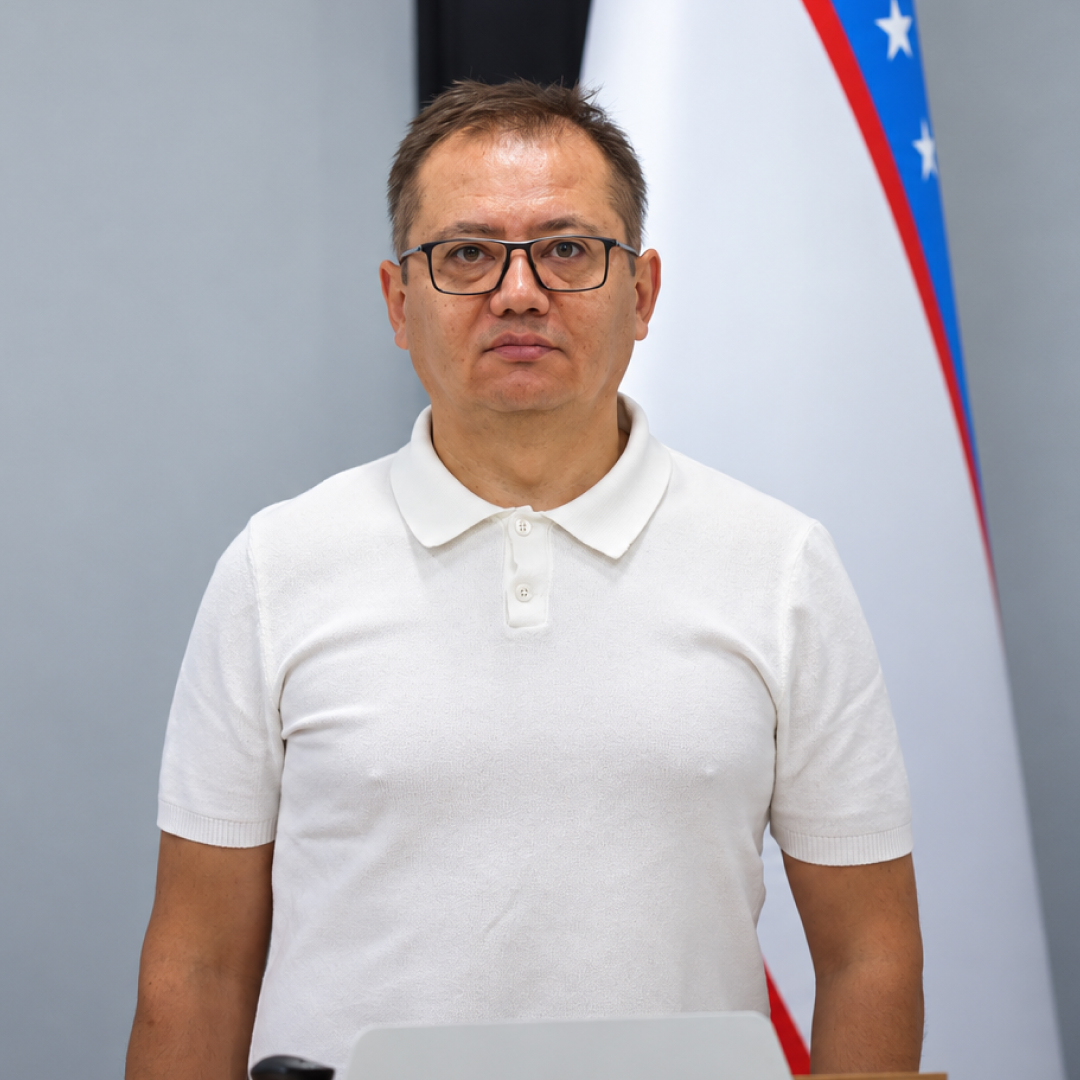
Отабек Насиров,
председатель Central Asian Fintech Association.
«Если выбирать один главный критерий, я бы поставил на первое место надежность. Но для современного банка важен баланс надежности, стоимости и масштабируемости».
Инфраструктура должна расти раньше нагрузки
Состояние карточной инфраструктуры нельзя оценивать только по принципу «работает или не работает». Важнее, сохраняется ли эффект масштаба.
Если рост транзакций требует все большего объема ручной сверки, дополнительного штата и отдельных доработок, а технологические ограничения начинают замедлять запуск продуктов и влиять на клиентский опыт, инфраструктура уже напрямую влияет на бизнес.
Зрелая карточная инфраструктура должна стабильно обрабатывать сегодняшний объем и создавать технологический запас для будущего роста.
FB CardHub строится вокруг этой логики: отдельный масштабируемый контур для клиринга дает возможность автоматизировать сверку, контролировать расхождения и развивать карточные процессы без переноса основного учета из АБС.
Для банка это означает возможность наращивать карточный бизнес без пропорционального роста ручных операций и без необходимости заново перестраивать базовую инфраструктуру на каждом следующем этапе масштабирования.
На правах рекламы.