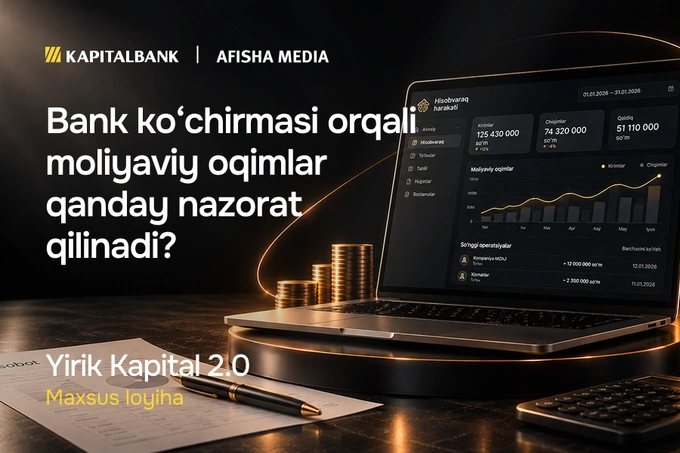
Bank ko‘chirmasi — bu tanlangan davr uchun kompaniyaning hisobraqami bo‘yicha amaliyotlar aks ettirilgan hujjat: tushumlar, hisobdan chiqarishlar, to‘lov sanalari, kontragentlar, mablag‘larning tayinlanishi va qoldig‘i shular jumasidan. U orqali pul harakatini deyarli kunma-kun kuzatish va biznesning moliyaviy holatini ko‘rish mumkin.
Bu ma’lumotlar tushumlar nima hisobiga shakllanayotganini, qanday xarajatlar o‘sayotganini, biznes alohida mijozlarga qanchalik bog‘liq ekanligini va hisobda qachon eng kam pul qolishini ko‘rsatadi.
Pul oqimlarini ajratish
Hisob bo‘yicha tushumlarning umumiy summasi kompaniya daromadiga teng emas. Bir oy ichida biznes 600 mln so‘m olishi mumkin, ammo shundan 150 mln kredit, yana 50 mln boshqa bankdagi o‘z hisobraqamidan pul o‘tkazmasi bo‘ladi. Bunday holda, mijozlardan keladigan haqiqiy tushum 400 mln so‘mni tashkil etadi.
Hisobdan chiqarishlarda ham xuddi shu tamoyil amal qiladi — 200 mln so‘mga uskuna sotib olish umumiy xarajatlarni oshiradi, ammo bu operatsion xarajatlar ham xuddi shu miqdorga oshdi degani emas. Tahlil qilish qulay bo‘lishi uchun barcha amaliyotlarni uch toifaga ajratish maqsadga muvofiq:
- operatsion: xaridorlardan kelgan tushumlar va pudratchilar, ish haqi, ijara, soliqlar va logistika uchun muntazam xarajatlar;
- investitsiya: asbob-uskunalar, transport va ko‘chmas mulk sotib olish bilan bog‘liq amaliyotlar;
- moliyaviy: kreditlar va qarzlar olish hamda ularni qaytarish, mulkdorlarning qo‘yilmalari va dividendlar to‘lash.
Mijozlardan kelgan tushumlarni joriy xarajatlar bilan taqqoslash
Keyingi qadam operatsion tushumlar va joriy xarajatlarni taqqoslashdir. Masalan, bir oy ichida xaridorlardan 320 mln so‘m kelib tushdi, xaridlar, ish haqi, ijara, soliqlar va boshqa xarajatlarga esa 350 mln ketdi. 30 millionlik farqni jamg‘arilgan mablag‘lar, kredit yoki mulkdorning puli hisobidan qoplashga to‘g‘ri keldi.
Bir oy ichida bunday natija hali hech narsani anglatmaydi. Kompaniya yirik xaridni amalga oshirishi yoki keyinchalik mijozlardan to‘lovni olishi mumkin edi. Biroq, agar xarajatlar bir necha oy ketma-ket tushumlardan oshib ketsa, buning sababini izlash kerak.
Tushumlar tuzilmasini ko‘rish
Bank ko‘chirmasida har bir tushum bo‘yicha summalar, sanalar va kontragentlar ko‘rinadi. Ushbu ma’lumotlarga qarab, pulning asosiy qismi qaysi mijozlardan kelishini va ular qanchalik muntazam ravishda to‘lab turishini tushunish mumkin.
Bir kompaniya o‘nlab xaridorlardan 500 mln so‘m, boshqasi esa deyarli barcha summani ikkita yirik buyurtmachidan oladi. B2B yoki ulgurji savdo uchun bu odatiy holat, ammo bitta yirik to‘lovni kechiktirish joriy xarajatlar uchun pul yetishmasligiga olib kelishi mumkin.
Bunday to‘lovlarni bir necha oy davomida taqqoslash foydalidir. Agar asosiy mijozlardan biri avval 80−100 mln so‘mdan o‘tkazib, keyin 60 mln va 40 mln so‘mdan to‘lashni boshlagan bo‘lsa, pasayish umumiy tushumlar hajmiga sezilarli ta’sir ko‘rsatmasdan oldin ko‘chirmada ko‘rinadi.
Oylik qoldiqni kuzatib borish
Oy oxiridagi qoldiq ushbu sanagacha hisob bilan nima sodir bo‘lganini ko‘rsatmaydi. Kompaniya oyni 100 mln so‘mdan boshlab, xuddi shu summa bilan yakunlashi mumkin, garchi davr o‘rtasida hisobda atigi 7 mln so‘m qolgan bo‘lsa ham.
Shuning uchun minimal kunlik qoldiqni tahlil qilish muhimdir. Agar ilgari u kamdan-kam hollarda 40 mln so‘mdan pastga tushgan bo‘lsa, so‘nggi oylarda esa 10−15 mlnga tushdi, biznesda kutilmagan xarajatlar yoki mijoz to‘lovining kechikishi uchun zaxira tobora kamayib bormoqda.
Ayniqsa, takrorlanib turadigan cho‘kishlarga e’tibor berish kerak. Agar pul bir xil sanalarda muntazam ravishda kamayib borsa, buning sababi ish haqi, soliqlar, xaridlar yoki pudratchilar bilan hisob-kitoblar jadvalida bo‘lishi mumkin.
Bir nechta davr xarajatlarini taqqoslash
Ko‘chirmaga qarab kompaniyaning muntazam xarajatlari qanday o‘zgarayotganini ko‘rish mumkin. Bank komissiyalari, obunalar, aloqa, yetkazib berish va pudratchilar xizmatlari asta-sekin o‘sib borishi va alohida-alohida ko‘zga tashlanmasligi mumkin.
Agar ma’lum bir toifa avval oyiga 8 mln so‘m tursa, endi deyarli o‘zgarmas aylanmada 12 mlngacha oshgan bo‘lsa, nima o‘zgarganini tekshirish kerak.
Har oyda takrorlanadigan to‘lovlarga ham e’tibor qaratish lozim. Ular orasida keraksiz xizmatlar, eski obunalar yoki noqulay tariflar bo‘yicha xarajatlar bo‘lishi mumkin.
Qoldiqni eng yaqin xarajatlar bilan taqqoslash
Hisobdagi summa o‘z-o‘zidan biznes ixtiyorida haqiqatda qancha pul qolganini ko‘rsatmaydi. Mablag‘larning bir qismi allaqachon ish haqi, soliqlar, ijara yoki yetkazib beruvchilar bilan hisob-kitoblar uchun mo‘ljallangan bo‘lishi mumkin.
Misol uchun, hisobda 250 mln so‘m bor, ammo keyingi yirik tushumgacha 120 mln ta’minotchilarga, 60 mln xodimlarga va 50 mln soliq to‘lanishi kerak. Ushbu to‘lovlardan so‘ng bo‘sh qoldiq atigi 20 mln so‘mni tashkil etadi. Shuning uchun joriy qoldiqni keyingi kunlar yoki haftalar uchun majburiy xarajatlar bilan birga ko‘rib chiqish kerak.
Bir nechta davrni taqqoslash
Mavsumiylik, yirik xarid yoki kechiktirilgan to‘lov tufayli bir oy farq qilishi mumkin. Shuning uchun ko‘chirmani bir davr uchun alohida emas, balki dinamikada ko‘rgan ma’qul.
Mavsumiy biznes uchun ko‘rsatkichlarni nafaqat o‘tgan oy, balki o‘tgan yilning shu davri bilan ham taqqoslash foydalidir. Qolgan kompaniyalar uchun uch-olti oyni olib, daromad, xarajat va minimal qoldiqning odatiy diapazonini ko‘rib chiqish mumkin. Shunday qilib, bir martalik tebranishlar xulosalarga kamroq ta’sir qiladi.
Bank ko‘chirmasining asosiy qiymati uning haqiqiy aniqligidadir. Bu mulk egasi va bank pul harakatini hamda kompaniyaning o‘z majburiyatlarini vaqtida bajarish qobiliyatini baholay oladigan asosiy hujjatlardan biri. Kutishlarga asoslangan to‘lov taqvimidan farqli o‘laroq, ko‘chirma kompaniya joriy likvidlikni amalda qanday tasarruf etayotgani haqida tasavvur beradi.
Biroq amaliyotda O‘zbekistondagi tadbirkorlar ko‘pincha mahalliy o‘ziga xosliklarga duch kelishadi: tranzaksiyalar “yo‘lda qolib ketgan pul mablag‘lari” sifatida aks etishi yoki dam olish kunlarida umuman muallaq qolib ketishi mumkin. Reja va faktni taqqoslashda, shanba kungi noto‘g‘ri aks etgan qoldiq xato xulosalarga olib kelmasligi uchun banklararo o‘tkazmalardagi ushbu vaqt kechikishlarini hisobga olish muhimdir.
Rejani haqiqiy to‘lovlar bilan taqqoslash kompaniya pul harakatini qanchalik aniq hisoblayotganini va odatda katta tushumlar hamda majburiy to‘lovlar orasida qancha mablag‘ zaxirasi kerakligini tushunishga yordam beradi. Xuddi shu ma’lumotlar bankka moliyaviy hisobot va boshqa hujjatlar bilan bir qatorda kompaniyaning pul oqimini baholashda ham kerak bo‘lishi mumkin.
Reklama huquqlari asosida.