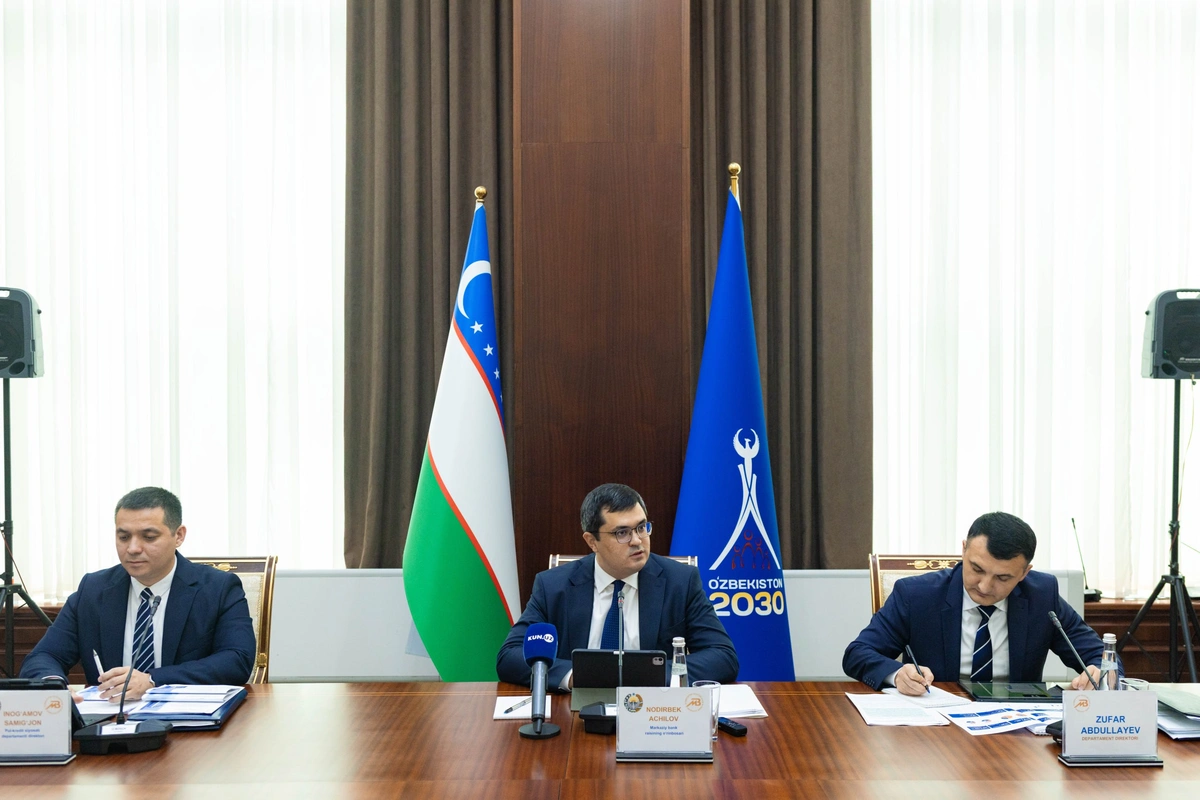
4-noyabr kuni bo‘lib o‘tgan matbuot anjumanida Markaziy bank raisi o‘rinbosari Nodirbek Achilov tijorat banklarida kredit foizlari yuqoriligicha qolayotgani sabablarini tushuntirdi, deya xabar berdi Spot muxbiri.
Uning aytishicha, umumiy kredit stavkalari pasayish tendensiyasiga ega. Masalan, 2025-yil avgust oyiga nisbatan kreditlarning o‘rtacha stavkalari 2−3 foiz bandga pasaygan. Bunda kredit turiga qarab foizlar turlicha shakllanadi. Xususan, investitsion kreditlar stavkasi nisbatan pastroq.
Markaziy bank raisi o‘rinbosari ipoteka kreditlari bo‘yicha ham pasayish kuzatilayotganini ta’kidladi. Uning so‘zlariga ko‘ra, 3−4 yil avval 24−25% ni tashkil etgan ipoteka stavkalari hozir ayrim takliflarda 18% gacha tushgan. Regulyator, shuningdek, uzoq muddatli kreditlar bo‘yicha stavkalarning pasayishini kutmoqda.
Yuqori foizli kreditlar esa, asosan, mikroqarzlar, qisqa muddatli, garovsiz va onlayn tarzda tez ajratiladigan kreditlarga to‘g‘ri keladi. Achilov bu segmentda ham foiz stavkalari pasayib borayotganini bildirdi. “Umuman, ularda ham stavkalarning o‘sish sur’atlari pasayish dinamikasiga ega”, — dedi u.
Kredit foizlari nega yuqori?
Markaziy bank raisi o‘rinbosarining tushuntirishicha, kredit stavkalarining yuqoriligiga bir nechta omil ta’sir qilmoqda. Xususan, 2017-yilgacha iqtisodiyotda kreditlarga katta talab to‘planib qolgan. Iqtisodiyotni liberallashtirish boshlanganidan keyin ushbu talab bank tizimiga faol kirib kela boshlagan.
Avval jismoniy shaxslarning kredit olish imkoniyatlari cheklangan bo‘lsa, keyingi yillarda banklar aholining ortib borayotgan talabini qondirishga yo‘naltirilgan. Bu esa ayrim kredit segmentlarida foiz stavkalarining yuqori shakllanishiga olib kelgan.
“Bozor bir to‘yinib boshladi va talab darajasi ham muvozanatlashmoqda. Bu, o‘z navbatida, uch-to‘rt yillik prognoz davrida nafaqat asosiy stavkaning, balki barcha depozitlar va kreditlar bo‘yicha stavkalarning ham pasayishini kutishga asos bo‘lmoqda”, — dedi Achilov.
Yana bir muhim omil — banklarning resurs bazasi. Uning qayd etishicha, avvalgi o‘n yillikda iqtisodiyotda jamg‘arish sur’atlari past bo‘lgan. Shu sababli banklarning depozit bazasi ham kichik edi. Kredit berish uchun banklar mablag‘larni yo ichki kanallardan, depozitlardan yoki tashqi kanallardan jalb qiladi.
Hozir esa banklardagi depozitlar o‘sish sur’ati 45% gacha yetmoqda. Bu banklar uchun kredit berish manbalarini shakllantirib, ularning narxiga ham ta’sir qiladi.
Achilovning aytishicha, hozirda banklarning 18% dan yuqori stavkada depozit taklif qilayotganlari juda kam. Asosan, depozit foizlari 18% atrofida shakllanmoqda. Inflyatsiya pasayishi va banklar o‘rtasidagi raqobat kuchayishi bilan bu stavkalar ham tushishi kutilmoqda.
Stavkalar qanday pasaytiriladi?
Achilovning ta’kidlashicha, Markaziy bank kredit va depozit stavkalarini pasaytirish maqsadida Xalqaro valyuta jamg‘armasi hamda Yevropa tiklanish va taraqqiyot banki bilan hamkorlik qilmoqda.
Ushbu ishlarning asosiy yo‘nalishlaridan biri o‘zgaruvchan foiz stavkali instrumentlarni joriy etish va pul bozorini rivojlantirishdan iborat. Bu chora-tadbirlar uzoq muddatli resurslar narxiga ham ta’sir ko‘rsatishi mumkin.
Markaziy bank raisi o‘rinbosarining fikricha, kredit bozori kelgusi uch-to‘rt yil ichida muvozanatli darajaga yaqinlashadi.
“O‘tish davri, liberalizatsiya bo‘lgani uchun ayrim talab omillari hisobiga bu tezda keldi va bozorga buni hazm qilib olishga vaqt kerak edi. Shu vaqt davom etmoqda va kelgusi 3−4 yilda bu o‘zining muvozanatli darajalariga keladi. Biz to‘g‘ri maqsaddamiz”, — dedi u.
Achilovning qayd etishicha, hozirda 14% lik asosiy stavka yuqori ko‘rinishi mumkin. Biroq u inflyatsiya va inflyatsion kutilmalarga javob beruvchi vosita hisoblanadi. Shu sababli inflyatsiya va kutilmalar pasaymaguncha stavkani yanada tushirish imkonsiz.
Uning so‘zlariga ko‘ra, so‘nggi ikki yilda inflyatsiyaning mustahkam pasayish tendensiyasi kuzatilmoqda. Xususan, 2022-yildan boshlab kuzatib borilayotgan bazaviy inflyatsiya 14,5−15% dan 5,5% gacha tushdi. Bu kuzatuvlar boshlanganidan beri qayd etilgan eng past ko‘rsatkich bo‘lib, Markaziy bankning 5% lik maqsadli darajasiga yaqinlashganini anglatadi.
Achilov umumiy inflyatsiya ham pasaygan taqdirda ushbu tendensiya davom etishini kutmoqda. Shu bilan birga, garov talab qilinmaydigan va tez ajratiladigan kreditlar kabi ayrim segmentlarda foiz stavkalari yuqoriligicha qolishi mumkin.
U kelgusida banklar o‘rtasidagi raqobat kuchayishi, moliyaviy mahsulotlar taklifining ko‘payishi va resurs bazasining kengayishi kredit foizlarining bosqichma-bosqich pasayishiga xizmat qilishini bildirdi.
Avvalroq Spot O‘zbekistonda 2,8 mln dan ortiq kishi o‘ziga kredit berishni taqiqlagani haqida yozgan edi.