18-noyabrdan boshlab O‘zbekistondagi xususiy kompaniyalar xodimlari ish haqini ish beruvchi hamkorlik qiladigan bank kartasiga emas, istalgan bank kartasi yoki elektron hamyoniga olishlari mumkin bo‘ldi. Buning uchun Markaziy bank Mablag‘larni taqsimlash markazi — Taqsim tizimini ishga tushirdi.
Avval xodim ish haqi tushadigan bankni mustaqil tanlay olmasdi: karta kompaniyaning ish haqi loyihasi doirasida rasmiylashtirilardi. Shu sababli ko‘pchilik maosh tushishi bilan pulini doimiy foydalanadigan bankiga o‘tkazardi. Bu esa “maosh qulligi” deb ataladi.
Yangi tartib doirasida xodim endi buxgalteriyaga o‘z bank kartasi yoki elektron hamyoni rekvizitlarini taqdim etishi kifoya. Hozircha tizim faqat xususiy sektor uchun amal qiladi, biroq Markaziy bank uning imkoniyatlarini kengaytirishni rejalashtirgan.
Bank tanlash erkinligi nega ish haqi loyihalaridan mijozlarning ommaviy ketishiga olib kelmasligi va endi banklar mijozlarni jalb qilish hamda saqlab qolish uchun qanday choralar ko‘rishi kerakligini xalqaro bankir Aleksey Veretenov Spot’ga tushuntirdi.
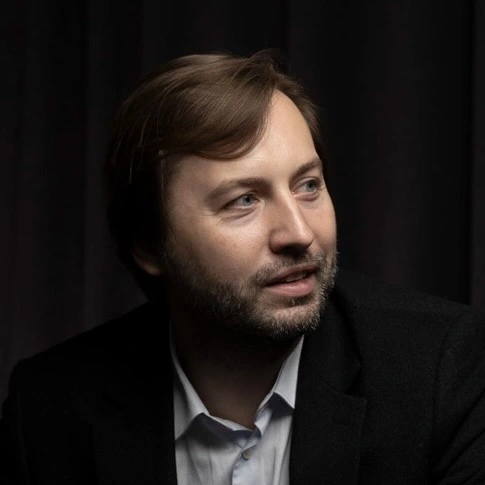
xalqaro bankir, bank va to‘lov tizimi direktorlar kengashi raisi, Senteo Inc boshqaruvchi hamkori, Interise Group konsalting hammuassisi.
“Maosh qulligi” iborasi qo‘pol eshitiladi, biroq uning nega ommalashganini tushunish mumkin. Kompaniya bitta bank bilan kelishuv tuzar, buxgalteriya ish haqi bo‘yicha yagona qaydnomani yuborar, yangi xodim esa hali ishga kirishmasidan oldin o‘zi uchun tanlab qo‘yilgan bank kartasini olardi.
Korxona uchun bu xodimlarga ish haqini o‘z vaqtida to‘lashning qulay usuli edi. Biroq bu qulaylikning xarajatlari xodim zimmasiga tushardi. Masalan, bankomat uzoqda joylashgan bo‘lsa yoki ish haqini o‘zi doimiy foydalanadigan kartaga o‘tkazish uchun komissiya to‘lashiga to‘g‘ri kelsa.
Endilikda ish haqi qanday to‘lanadi?
Buxgalteriya o‘z bankiga ish haqi bo‘yicha yagona qaydnomani yuboradi. Bank uni elektron raqamli imzo bilan tasdiqlab, Mablag‘larni taqsimlash markazi’ga uzatadi. Markazda pul oluvchilarning rekvizitlari tekshirilib, to‘lovlar ular xizmat ko‘rsatadigan banklar kesimida taqsimlanadi. Shundan so‘ng tegishli banklar mablag‘larni mijozlarning hisobvaraqlariga o‘tkazadi.
Hatto hamkasblar o‘nta turli bankni tanlagan bo‘lsa ham, kompaniyada bitta qaydnoma qoladi. Agar xodim kartasini o‘zgartirsa, u shunchaki buxgalteriyaga yangi rekvizitlarni topshiradi.
Tizim uchun eng muhim sinov — ish haqi to‘lanadigan kun. Markaziy bank ma’lumotlariga ko‘ra, xatolar aniqlangan reestr tuzatish uchun qaytariladi. Masalan, biror xodimning bank rekvizitlari eskirgan bo‘lsa, buxgalter tegishli qatorni tezda aniqlashi, ma’lumotlarni yangilashi va reestrni qayta yuborishi kerak bo‘ladi.
Buxgalteriya va banklar bir to‘lov ikki marta amalga oshirilmasligi uchun qaysi operatsiyalar bajarilganini real vaqt rejimida kuzatib borishi kerak. Ommaviy to‘lovlar amalga oshiriladigan kunda Markaz tizimidagi nosozlik bir vaqtning o‘zida ko‘plab ish beruvchilarga ta’sir qilishi mumkin. Shu sababli banklarda zaxira ishlash tartibi, xodimlar uchun esa ish haqi qachon hisobiga tushishi haqida aniq ma’lumot bera oladigan qo‘llab-quvvatlash xizmati bo‘lishi zarur.
Xorijda bankni erkin tanlash tizimi qanday ishlaydi?
Xalqaro tajribada men uchta bosqichni ajratib ko‘rsataman. Dastlab xodimga bankni mustaqil tanlash huquqi beriladi. Keyin bu huquqdan foydalanishning sodda mexanizmi yaratiladi. Bank rekvizitlarini o‘zgartirish osonlashgach, moliya tashkilotlarida mijozlarni saqlab qolish uchun xizmatlar sifatini yaxshilashga rag‘bat paydo bo‘ladi. Bunda har bir mamlakat o‘z sharoitidan kelib chiqib, o‘tish jarayoni uchun kim mas’ul bo‘lishi va xodimning o‘zi qanday harakat qilishi kerakligini belgilaydi.
Rossiyada ish haqi olinadigan bankni mustaqil tanlash huquqi 2014-yilda qonunchilikda mustahkamlangan. Mijozlarning 81% dan ortig‘i bunday imkoniyatdan xabardor bo‘lgan, biroq ularning 61% i baribir ish haqi bankini mustaqil tanlamagan. So‘rov ishtirokchilari bunga sabab sifatida ish beruvchining qarshiligini va bankni o‘zgartirish jarayoni bilan shug‘ullanishni istamasligini ko‘rsatishgan. 2022-yilga kelib, so‘rovda qatnashganlarning aksariyati o‘z huquqlaridan xabardor bo‘lgan. Shunga qaramay, boshqa bankka o‘tish hamon xodimdan muayyan tashabbus va harakatni talab qilardi.
2025-yilda rossiyalik xodimlar ish haqlarining o‘rtacha 44% ini deyarli darhol boshqa banklardagi o‘z hisobvaraqlariga o‘tkazib yuborishgan. Boshqacha aytganda, bank hisobotlarida bunday xodimlar hamon ish haqi loyihasi mijozlari sifatida qayd etiladi, biroq kundalik xaridlarini allaqachon raqobatchi bank kartalari orqali amalga oshiradi. Demak, mijoz bank kartasini rasman almashtirishidan ancha oldin uning mablag‘lari ish haqi bankidan chiqib ketishi mumkin.
Braziliyada ham ish haqi dastlab ish beruvchining bankidagi hisobvaraqqa kelib tushadi. Biroq xodim mablag‘larni boshqa bankdagi o‘z hisobvarag‘iga avtomatik va bepul o‘tkazishni sozlashi mumkin.
2018-yildan boshlab bunday o‘tkazish uchun arizani bevosita mijoz o‘tmoqchi bo‘lgan bankka topshirish imkoniyati joriy etildi. Ariza esa yagona banklararo platforma orqali ro‘yxatdan o‘tkaziladi. Dastlabki uch oy ichida ushbu kanal orqali 443 mingdan ortiq ariza kelib tushgan. Hisobot e’lon qilingan paytga kelib, ularning yarmidan ko‘pi ma’qullangan. Braziliya Markaziy banki ayrim mijozlar avvalgi banklari ularga yaxshiroq shartlarni taklif qilganidan so‘ng o‘tish haqidagi arizalarini qaytarib olganini ham qayd etgan.
Buyuk Britaniyada Current Account Switch Service xizmati yangi joriy hisobvaraqqa 7 ish kuni ichida o‘tish imkonini beradi. Bunda yangi bank muntazam to‘lovlarni yangi hisobvaraqqa ko‘chiradi, eski rekvizitlar bo‘yicha kelib tushadigan mablag‘lar, jumladan ish haqi ham, avtomatik ravishda yangi hisobga yo‘naltiriladi. Masalan, kredit to‘lovi ish haqi tushganidan keyingi kuni yechib olinadigan oila uchun bankni almashtirish sanasini oldindan kelishib olish va bu jarayonda kim mas’ul ekanini bilish bir martalik bonusdan ko‘ra muhimroq bo‘lishi mumkin.
O‘zbekistonda bu jarayon bosqichma-bosqich kechishini kutmoqdaman. Yangi imkoniyatdan, avvalo, hozirning o‘zida ish haqini boshqa bank kartasiga o‘tkazib kelayotgan xodimlar foydalanishi mumkin. Chunki ularda allaqachon o‘zlariga ma’qul bank mavjud bo‘lib, yangi tartib tufayli odatdagi sxemadagi ortiqcha pul o‘tkazish bosqichiga hojat qolmaydi.
Ikkinchi qulay imkoniyat — ish joyini o‘zgartirish. Yangi ishga joylashayotganda xodim baribir buxgalteriyaga ish haqi tushishi uchun bank karta raqamini taqdim etadi. Demak, shu paytning o‘zida o‘zi uchun qulay bankni tanlashi mumkin.
Qolgan xodimlar esa shoshilmasdan, amaldagi bank xizmatlari ularni qoniqtiradimi yoki yo‘qmi, xotirjam baholashlari mumkin.
Nima uchun O‘zbekiston bu yo‘lni tezroq bosib o‘tishi mumkin?
Prezidentning 2025-yil noyabrda qabul qilingan qarori bilan xususiy kompaniyalar uchun yagona to‘lov mexanizmining ishga tushirilishi o‘rtasida bir yildan kam vaqt o‘tdi. O‘zbekistonda bu jarayonni bosqichma-bosqich va shoshilmasdan amalga oshirish imkoniyati mavjud: kompaniya o‘ziga xizmat ko‘rsatuvchi bank bilan ishlashda davom etadi, xodimlar esa bank rekvizitlarini o‘zlariga qulay vaqtda birma-bir o‘zgartirishlari mumkin.
Bank kartalari bozorining kengligi ham bu jarayonga yordam bermoqda. 2026-yil 1-oktabr holatiga ko‘ra, O‘zbekistonda muomaladagi bank kartalari soni 79,2 mln tani tashkil etgan. Bir nechta bank kartasiga ega mijozlar ish haqi olish uchun qaysi bankning shartlari qulayroq ekanini solishtirish imkoniyatiga allaqachon ega.
Yarim yil o‘tgach, men tizimdan nechta xususiy ish beruvchi foydalanayotgani, bank rekvizitlari o‘zgartirilganidan keyin birinchi ish haqi to‘lovi qanchalik tez-tez o‘z vaqtida amalga oshirilayotgani va har mingta rekvizit o‘zgarishiga nechta shikoyat to‘g‘ri kelayotganini tahlil qilgan bo‘lardim.
Mamlakat uchun asosiy foyda shundaki, hatto kichik banklar ham ish beruvchilar bilan alohida shartnomalar tuzmasdan, o‘z hududidagi aholining ish haqiga xizmat ko‘rsatish uchun raqobatlasha oladi. Bunga javoban avvalgi bank komissiyalarni pasaytirsa yoki xodimlar talabiga ko‘ra yangi bankomat o‘rnatsa, bankini almashtirmagan mijozlar ham bundan manfaat ko‘radi.
Qaysi banklar ish haqi loyihasi mijozlarini ushlab qola oladi?
Davlat banklari mijozlarining ommaviy ravishda boshqa banklarga o‘tishi haqidagi prognozlarga ehtiyotkorlik bilan yondashgan bo‘lardim. Chunki hududda bankomatlari mavjud va mahalliy aholi ishonadigan filiallari bor davlat banklari yangi ish haqi mijozlarini ham jalb qilishi mumkin.
Qulay mobil ilovaga ega xususiy bank ham mijozlarini yo‘qotishi mumkin. Masalan, karta bloklanganida mijoz telefon orqali mutaxassis bilan bog‘lana olmasa, bu uning boshqa bankka o‘tishiga sabab bo‘lishi mumkin. Ayniqsa, yillar davomida ish beruvchi bilan tuzilgan shartnomaga tayanib, xodimlar bilan bevosita muloqot qilishga ehtiyoj sezmagan banklar uchun bu o‘zgarish qiyin kechadi.
Joriy hisobvaraqlardagi mablag‘lar qoldig‘i banklar uchun nisbatan arzon resurs manbai hisoblanadi, karta orqali amalga oshiriladigan to‘lovlar esa komissiya daromadini ta’minlaydi. Shu sababli chakana biznes rahbarlariga mijozlarning qanchasi ish haqi tushganidan keyingi dastlabki 24 soat ichida mablag‘larining deyarli barchasini boshqa bankka o‘tkazib yuborayotganini tahlil qilishni tavsiya qilgan bo‘lardim.
Mijozlarning kundalik to‘lovlarini o‘z bankiga qaytarish uchun tushunarli va manfaatli tariflar, naqd pul olish imkoniyati hamda karta bilan bog‘liq muammolarni murojaat kelib tushgan kunning o‘zida hal qila oladigan mijozlarni qo‘llab-quvvatlash xizmati zarur.
Banklarning bunga qay darajada tayyorligini esa mijozlarga kundalik xizmat ko‘rsatish sifati orqali baholash mumkin. Joriy yilda men hammuassislaridan biri bo‘lgan Interise Group konsalting kompaniyasi O‘zbekistondagi 34 ta bank va moliyaviy xizmat ko‘rsatuvchi tashkilot faoliyatini o‘rgandi. Bunda maxfiy xaridorlar bank ofislariga tashrif buyurdi, veb-saytlari, chatlari va koll-markazlari orqali xizmatlardan foydalandi.
Tadqiqot natijalariga ko‘ra, bozorning o‘rtacha bahosi 5 balldan 2,92 ni tashkil etdi. Holbuki, 3 ball xizmat ko‘rsatishning o‘rtacha, ya’ni qoniqarli darajasi hisoblanadi.
Tadqiqot haqida batafsil ma’lumotni Spot bilan hamkorlikdagi materialimizda o‘qishingiz mumkin.
Banklar mijozlarni muammoni hal qilish va natijaga yetkazishda eng past ko‘rsatkichni qayd etdi. Onlayn kanallarda baho atigi 2,21 ballni tashkil qildi. Bu mijozlarning chatlarda uzoq kutishi, bot menyularida sarson bo‘lishi va operator bilan bog‘lana olmasligida namoyon bo‘ladi. Chatlar 2,77 ball, onlayn banklar 3,14 ball, an’anaviy banklar esa 2,91 ball oldi.
Ish haqi loyihasi mijozlari uchun bunday jihatlar juda muhim. Ish haqi tushgan kuni karta bloklansa-yu, muammo tezda hal etilmasa, mijoz keyingi safar boshqa bankni tanlashi mumkin. Shu bois mijoz muammosini bir murojaatning o‘zida hal qila oladigan banklar raqobatda ustunlikka ega bo‘ladi.